Cuando empecé a entender mejor el seguro médico en Estados Unidos, me di cuenta de que estaba haciendo la pregunta equivocada.
La pregunta no debería ser solamente: “¿Cuánto cuesta este seguro al mes?”
Para mí, una pregunta mucho más útil es: “Si este año casi no voy al médico, ¿cuánto voy a gastar?”
Y después viene una pregunta todavía más importante: “Si mañana me diagnostican algo serio, ¿cuánto dinero tendría que ser capaz de pagar?”
Esas dos preguntas pueden llevar a decisiones completamente diferentes. Por eso yo no escogería automáticamente un plan Silver porque parece tener mejores beneficios, ni Bronze solamente porque tiene una prima mensual más baja. Primero intentaría entender qué estoy comprando y qué riesgo financiero estoy dispuesto a asumir.
Si estoy sano, pienso de una manera diferente
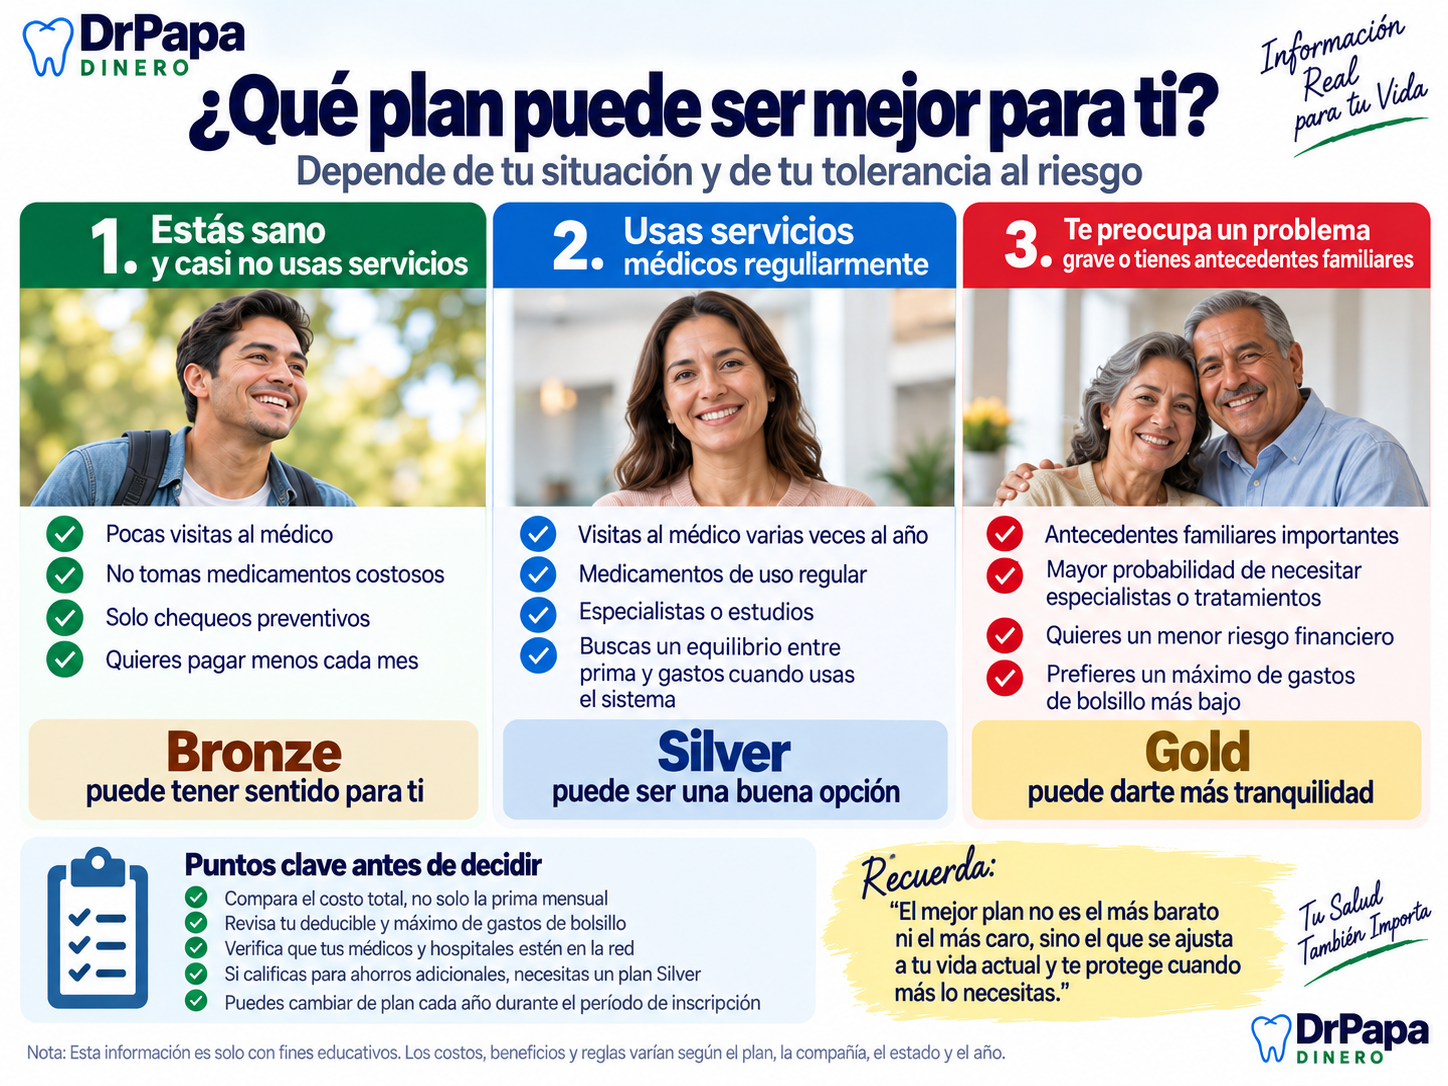
Supongamos que actualmente estoy sano. No tomo medicamentos costosos, no veo especialistas regularmente y no tengo tratamientos programados. Tal vez voy al médico para mis chequeos preventivos y poco más.
En esa situación, personalmente me preguntaría: ¿tiene sentido pagar una prima considerablemente más alta todos los meses por un plan que probablemente voy a utilizar muy poco este año?
Quizás sí. Quizás no. Si después de revisar las opciones descubro que un plan Bronze adecuado para mí cuesta considerablemente menos cada mes que un Silver, podría considerar Bronze y aceptar que, si necesito atención médica, probablemente asumiré una parte mayor de los gastos.
Las categorías Bronze, Silver, Gold y Platinum del Marketplace no representan la calidad de los médicos o de la atención. Principalmente reflejan cómo se reparten los costos entre el asegurado y el plan.
Hagamos una comparación que una definición de Google no puede hacer por ti
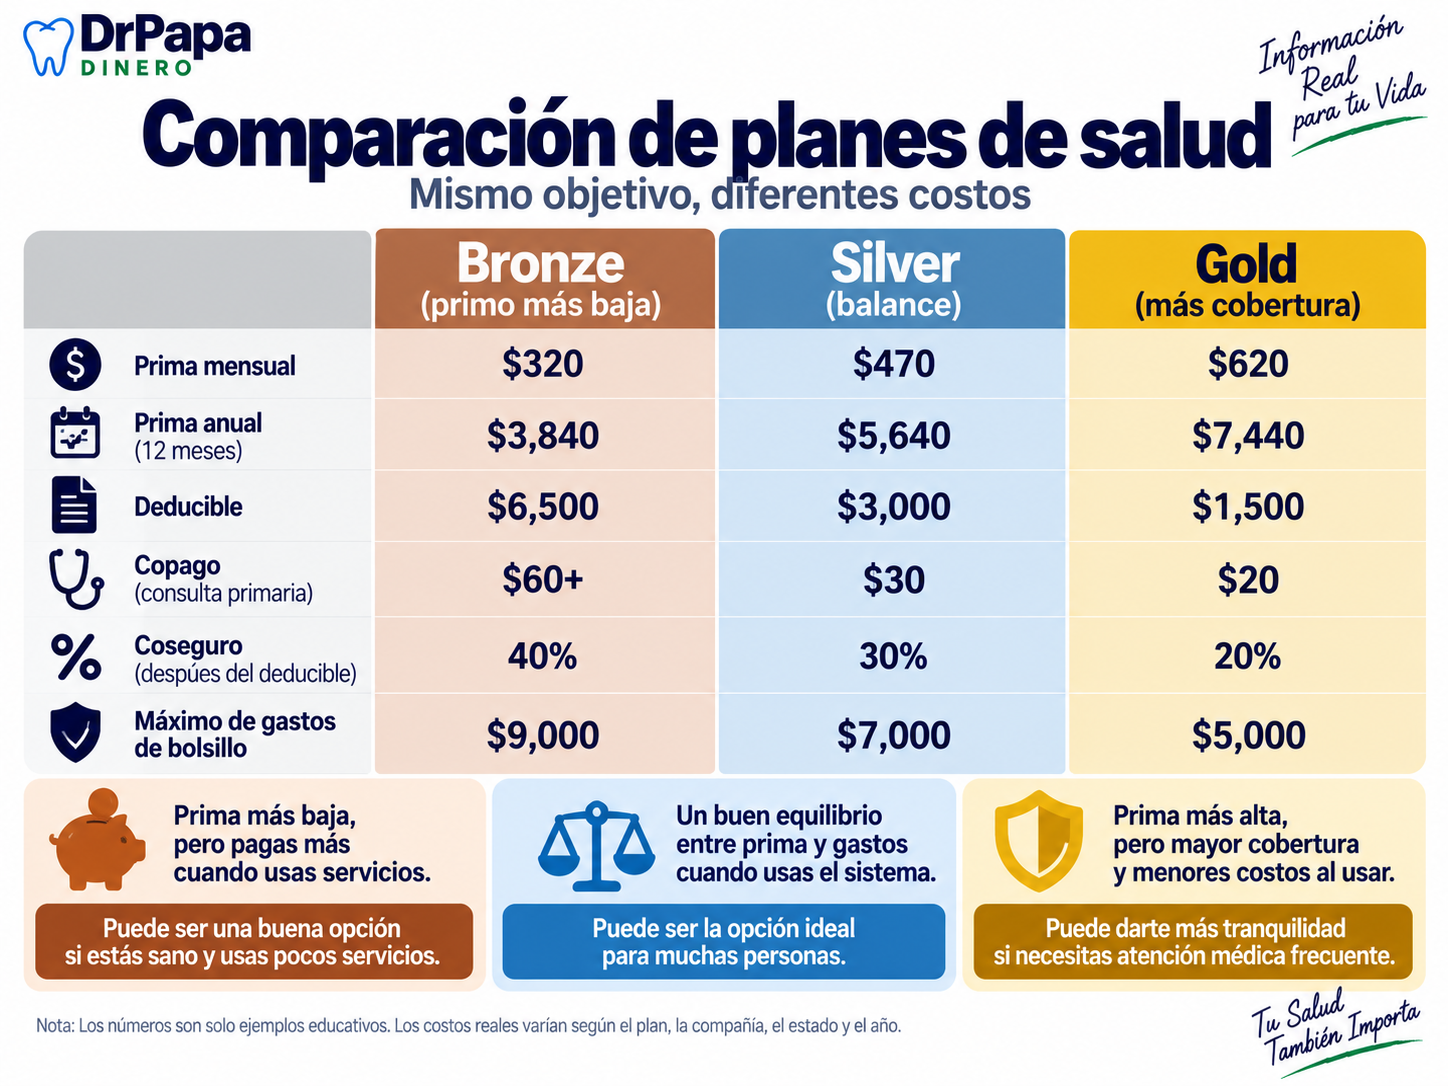
Imaginemos tres planes hipotéticos. Estos números son solamente ejemplos educativos, no cotizaciones reales.
Escenario 1: Estoy sano y casi no utilizo atención médica
Si durante el año utilizo muy pocos servicios médicos sujetos a costos compartidos, la diferencia en primas puede convertirse en una parte importante de mi gasto total.
En nuestro ejemplo educativo, Bronze cuesta $3,840 al año en primas y Silver $5,640: una diferencia de $1,800. Para una persona que utiliza muy poca atención médica, esa diferencia puede importar mucho.
Pero eso no significa que Bronze sea automáticamente “mejor”. Significa que estoy aceptando más riesgo financiero si algo ocurre.
Escenario 2: Necesito médicos, estudios o medicamentos durante el año
Ahora la situación cambia. Si empiezo a necesitar especialistas, imágenes, análisis, medicamentos o procedimientos, ya no puedo comparar solamente la prima mensual.
Tengo que mirar prima + deducible + copagos + coseguro + otros gastos cubiertos que me corresponden. El Marketplace también recomienda comparar el costo total estimado del año y no solamente la prima mensual.
Escenario 3: Mañana recibo un diagnóstico serio
Esta es la cifra que siempre quiero conocer: ¿cuál es mi máximo de gastos de bolsillo?
Cuando alcanzas ese máximo mediante deducibles, copagos y coseguro por atención y servicios cubiertos dentro de la red, el plan paga el 100% de los beneficios cubiertos durante el resto del año del plan. Las primas mensuales, servicios no cubiertos y, en general, atención fuera de la red no cuentan para ese límite.
Por eso yo me haría una pregunta extremadamente sencilla: “Si mañana ocurre algo grave, ¿puedo pagar de manera realista este máximo?”
No pregunto si me gustaría pagarlo. A nadie le gustaría. Pregunto si podría hacerlo sin destruir mis finanzas.
Yo pensaría en el seguro como dos números
Número 1: ¿Cuánto me cuesta estar sano? Eso incluye principalmente las primas del año y los gastos normales que razonablemente espero tener.
Número 2: ¿Cuánto podría costarme estar muy enfermo? Ahí miro especialmente el máximo de gastos de bolsillo, además de verificar qué servicios están cubiertos y qué proveedores están dentro de la red.
Entonces, ¿una persona sana debería escoger Bronze?
No necesariamente. Pero una persona que espera utilizar poca atención médica puede tener una razón válida para comparar seriamente Bronze con Silver.
Si estoy sano, utilizo poca atención médica y puedo asumir razonablemente el riesgo financiero del plan, quizá prefiera conservar más dinero cada mes. Pero hay una condición importante: el peor escenario todavía tiene que ser financieramente soportable para mí.
Y el próximo año puedo volver a hacer la pregunta
No tengo que decidir hoy qué categoría utilizaré durante los próximos 20 años. Durante el Open Enrollment puedo volver a comparar mis opciones para el siguiente año.
Podría ocurrir algo así: este año estoy sano → comparo Bronze y Silver → Bronze tiene sentido para mí. Al siguiente período de inscripción: mi situación cambió → espero utilizar más atención médica → vuelvo a comparar.
Importante: enfermarse durante el año no significa que automáticamente pueda cambiar de Bronze a Silver en ese momento. Fuera del Open Enrollment, normalmente se necesita un evento que permita un Special Enrollment Period, y las opciones de cambio pueden estar limitadas.
¿Y si desarrollo una enfermedad?
Los planes del Marketplace deben cubrir condiciones preexistentes. Una aseguradora no puede rechazarme, cobrarme más ni negarse a cubrir beneficios esenciales porque desarrollé una enfermedad antes de comenzar mi nueva cobertura.
Por eso, en el siguiente período de inscripción puedo volver a preguntar: “Ahora sé que necesitaré especialistas, medicamentos y seguimiento. ¿Sigue teniendo sentido mi plan actual?”
Yo también miraría mi historia familiar
Estar sano hoy no garantiza que no necesitaré atención médica mañana. Personalmente también pensaría en mi familia: enfermedades cardiovasculares importantes, diabetes, cáncer u otras condiciones que hayan requerido seguimiento frecuente en padres o hermanos.
La historia familiar no determina qué me va a pasar y no la utilizaría como único criterio. Pero puede ser una pieza de mi evaluación personal sobre mis necesidades futuras. Además, en los planes Marketplace, mi salud actual o historia médica no puede utilizarse para aumentar mi prima.
Hay una excepción muy importante: los ahorros adicionales de Silver
Aquí es donde simplemente decir “estoy sano, escogeré Bronze” puede ser un error. Algunas personas califican por sus ingresos para cost-sharing reductions, también llamadas “extra savings”.
Si calificas, tienes que escoger un plan Silver para recibir esos ahorros adicionales. Pueden reducir deducibles, copagos, coseguro y el máximo de gastos de bolsillo.
Por eso, antes de bajar de Silver a Bronze solamente para reducir la prima, comprobaría: “¿Estoy renunciando a reducciones de costos compartidos que hacen que este Silver sea mucho más valioso para mí?”
Mi prueba de los cinco números
En vez de preguntar simplemente “¿Bronze o Silver?”, pondría cinco números sobre la mesa:
- Prima mensual: cuánto pago aunque no vaya al médico.
- Prima anual: la prima mensual multiplicada por 12.
- Deducible: cuánto podría pagar por determinados servicios antes de que el plan empiece a pagar su parte.
- Copagos y coseguro: qué ocurre cuando realmente utilizo el seguro.
- Máximo de gastos de bolsillo: cuánto riesgo financiero puedo asumir en un año médico muy malo para servicios cubiertos sujetos a ese límite.
Después hago dos cálculos personales: mi año saludable y mi año terrible. Si ambos escenarios son financieramente razonables para mí, empiezo a sentirme mucho más cómodo con la decisión.
Pero todavía no he terminado: ¿están mis médicos y hospitales dentro de la red?
Una póliza puede tener números atractivos y aun así no ajustarse a mi situación si los médicos, especialistas, hospitales o medicamentos que necesito no funcionan bien con ese plan.
Antes de comprar, también comprobaría la red de médicos y hospitales, cobertura de medicamentos, reglas para especialistas, autorizaciones previas, atención fuera de la red, emergencias y los beneficios que probablemente utilizaré.
Una forma sencilla de comparar dos planes
| Pregunta | Plan A | Plan B |
|---|---|---|
| ¿Cuánto pago al mes? | ||
| ¿Cuánto pago en 12 meses? | ||
| ¿Cuál es el deducible? | ||
| ¿Cuánto pago por visitas y medicamentos? | ||
| ¿Cuál es el máximo de gastos de bolsillo? | ||
| ¿Mis médicos están en la red? | ||
| ¿Mis medicamentos están cubiertos? | ||
| ¿Califico para ahorros adicionales con Silver? | ||
| Si casi no uso el seguro, ¿cuál me cuesta menos? | ||
| Si tengo un año médico muy malo, ¿qué cantidad puedo realmente soportar? |
Ahora ya no estoy comprando simplemente Bronze, Silver o Gold. Estoy comprando un nivel de riesgo financiero que puedo entender.
DrPapa Tips
Cuando comparo un seguro médico en Estados Unidos, no empezaría preguntando cuál tiene el deducible más bajo ni cuál tiene la prima más barata. Primero pensaría en cómo espero utilizar la atención médica durante los próximos 12 meses.
Si estoy sano y utilizo poca atención médica, podría tener sentido considerar un plan con una prima mensual menor y aceptar más gastos cuando necesite atención. Si espero utilizar médicos, especialistas, medicamentos o procedimientos con frecuencia, podría valorar más una estructura con menores gastos cuando utilizo el sistema.
Si califico para reducciones de costos compartidos, revisaría cuidadosamente Silver antes de descartarlo, porque esos ahorros adicionales solamente se obtienen con esa categoría.
Y, sin importar qué plan escoja, hay una cifra que siempre quiero poder contestar: “Si este termina siendo el peor año médico de mi vida, ¿puedo pagar de manera realista mi máximo de gastos de bolsillo?”
Para mí, ahí está una de las verdaderas razones de tener seguro médico: no solamente pagar menos cuando tengo una visita pequeña, sino ayudar a evitar que una enfermedad seria se convierta también en una catástrofe financiera.
Referencias
- HealthCare.gov — Health plan categories: Bronze, Silver, Gold & Platinum
- HealthCare.gov — Your total costs for health care
- HealthCare.gov — Out-of-pocket maximum/limit
- HealthCare.gov — Cost-sharing reductions
- HealthCare.gov — Coverage for pre-existing conditions
- HealthCare.gov — Changing plans
- HealthCare.gov — How Marketplace plans set premiums
Aviso importante
Este artículo es únicamente para fines educativos e informativos y refleja, en parte, la experiencia y los criterios personales del autor. No constituye asesoramiento médico, financiero, legal ni de seguros, ni recomienda una compañía, categoría o póliza específica. Las primas, deducibles, copagos, coseguros, redes, medicamentos cubiertos, subsidios, límites y máximos de gastos de bolsillo varían según la persona, el estado, el plan y el año. Las reglas del Marketplace también pueden cambiar. Antes de inscribirse o cambiar de cobertura, revise los documentos oficiales de su plan y su elegibilidad en HealthCare.gov o en el Marketplace correspondiente a su estado.