Cuando contraté un seguro de auto por primera vez en Estados Unidos, mi idea parecía sencilla: quería pagar poco cada mes, tener un deducible bajo y recibir la mayor protección posible si algún día tenía un accidente.
En otras palabras, quería pagar poco y recibir mucho. Pero con el tiempo entendí algo bastante obvio: esa compañía de seguros perfecta probablemente no existe. Las aseguradoras también son empresas y tienen que cobrar primas suficientes para pagar reclamos, cubrir gastos y operar.
Así que cambié mi manera de comparar seguros. Hoy, para mí, la primera pregunta no es “¿Cuál es la compañía más barata?”. Primero quiero saber: “Si tengo un accidente mañana, ¿qué tan fácil será obtener ayuda?”
Mi prioridad número uno: ¿puedo conseguir ayuda cuando realmente la necesito?
Hace años, antes de que las apps y los reclamos en línea fueran tan comunes, esto significaba algo muy sencillo para mí: ¿alguien contesta el teléfono?
Hoy muchas aseguradoras permiten reportar un accidente desde una app o sitio web, subir fotografías y revisar el estado del reclamo. Eso es conveniente. Pero presentar un reclamo y resolver un problema complicado no siempre son la misma cosa.
Puede haber preguntas sobre una estimación, el taller, un auto de alquiler, responsabilidad, lesiones, una pérdida total o una cobertura que no entiendes. En esos momentos, personalmente quiero una manera razonable de comunicarme con una persona y saber que alguien dará seguimiento al problema.
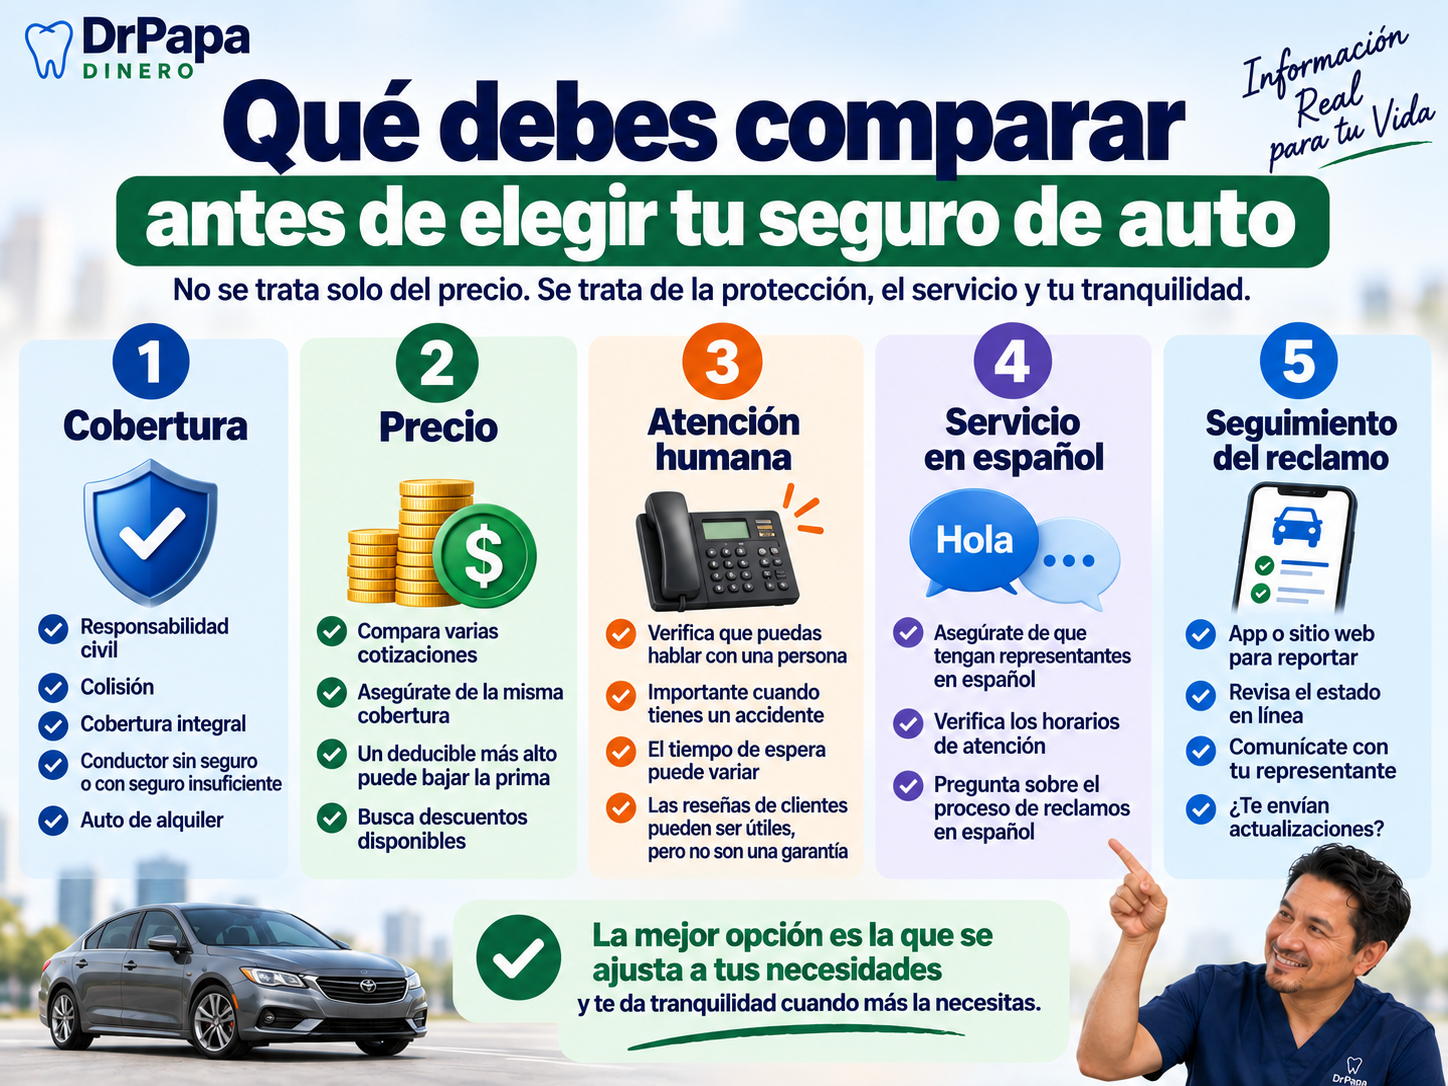
Las reseñas de clientes pueden ayudar, pero no son una garantía
Cuando investigas aseguradoras en internet encontrarás experiencias muy diferentes. Algunos clientes dicen que recibieron ayuda rápidamente; otros describen esperas largas o dificultades durante un reclamo.
Yo no elegiría ni descartaría una aseguradora por una sola reseña. Una llamada puede ocurrir durante una hora de alta demanda, un caso puede ser especialmente complejo y una reseña puede estar escrita por una persona molesta. Algunas experiencias publicadas también pueden estar incompletas o exageradas.
Por eso utilizo las reseñas como uno de varios factores. Me interesa más detectar patrones: dificultad repetida para contactar a una persona, falta de seguimiento, problemas para conocer el estado del reclamo o, por el contrario, experiencias consistentemente positivas.
Para los hispanohablantes, el servicio en español también importa
Para los lectores de DrPapa, este punto merece atención especial. Progressive publica una línea específica de Servicio al Cliente y Reclamos en Español. También permite reportar y seguir un reclamo en línea o mediante su app. Después de presentar el reclamo, su sistema puede mostrar el estado, la información de contacto del representante, coberturas y límites, estimaciones, reparaciones, pagos y una opción para enviar mensajes al representante.
Allstate también mantiene recursos de reclamos en español. Permite presentar y rastrear reclamos mediante sus herramientas digitales; su información oficial indica que MyClaim puede mostrar actualizaciones y permite enviar mensajes al contacto del reclamo.
Eso no significa que Progressive o Allstate sean automáticamente mejores. Significa que estas funciones pueden resultar especialmente útiles para una persona que prefiere manejar una situación complicada en español.
¿Qué compararía yo?
| Factor | Qué preguntaría |
|---|---|
| Cobertura | ¿Qué está realmente protegido? |
| Límites | ¿Cuánto puede pagar la póliza? |
| Deducible | ¿Cuánto podría pagar yo de mi bolsillo? |
| Atención humana | Si algo se complica, ¿puedo hablar con una persona? |
| Seguimiento | ¿Puedo saber qué está pasando con mi reclamo? |
| App / sitio web | ¿Puedo reportar y revisar el reclamo fácilmente? |
| Servicio en español | ¿Puedo explicar una situación complicada cómodamente en español? |
| Reseñas | ¿Hay patrones útiles? Son referencia, no garantía. |
| Precio | Con coberturas comparables, ¿cuál cuesta menos? |
Compare manzanas con manzanas
Supongamos que una compañía te ofrece $145 al mes y otra $175. La primera parece más barata, pero quizá las dos pólizas no tienen los mismos límites, deducibles o coberturas.
Al solicitar cotizaciones, intenta mantener iguales o lo más similares posible los límites de responsabilidad, collision (colisión), comprehensive (cobertura integral), uninsured/underinsured motorist (conductor sin seguro o con seguro insuficiente), deductible (deducible), rental reimbursement (reembolso de auto de alquiler) y cualquier otra cobertura que quieras conservar.
La National Association of Insurance Commissioners (NAIC) recomienda obtener varias cotizaciones y comparar coberturas similares. También explica que un deducible más alto normalmente puede reducir la prima, pero aumenta la cantidad que podrías tener que pagar de tu bolsillo cuando corresponda.
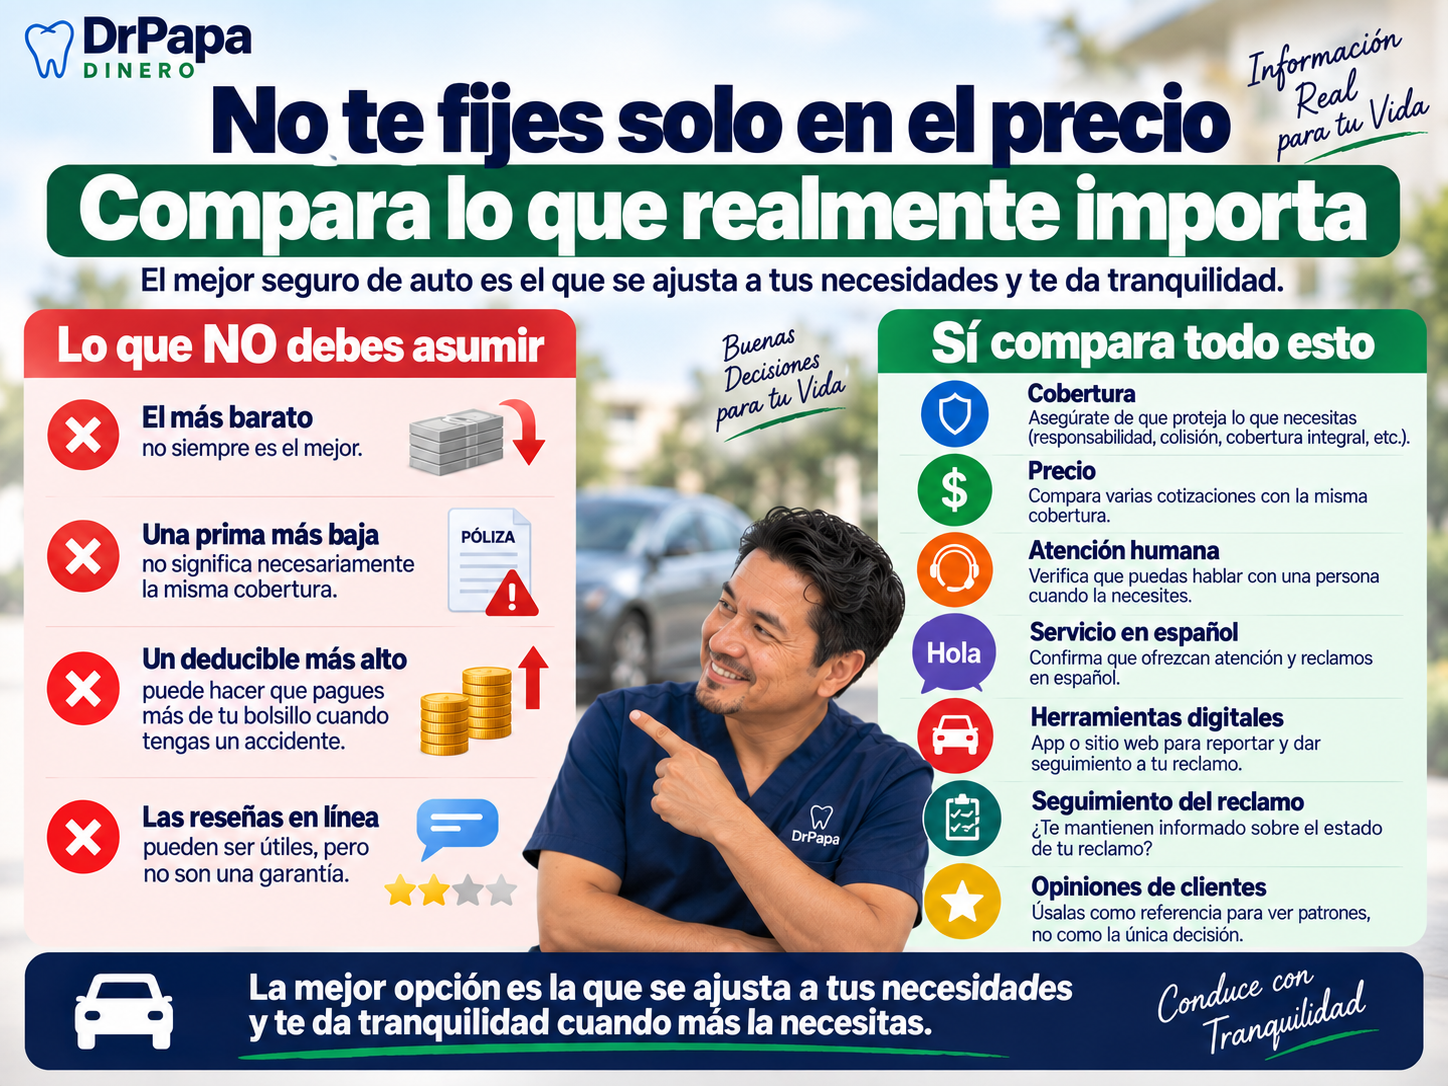
No existe una compañía “más barata” para todo el mundo
Tu vecino puede obtener un precio excelente con una aseguradora y tú recibir una cotización muy diferente. El precio depende de muchos factores y las compañías no necesariamente evalúan cada factor de la misma manera.
Por eso prefiero una estrategia práctica: obtener varias cotizaciones para mi situación real y comparar coberturas equivalentes.
El precio importa, pero no tiene que ser la primera pregunta
Claro que el precio importa. Yo tampoco quiero pagar $200 por algo comparable que puedo obtener por $150. La diferencia está en el orden de las preguntas.
Primero: “¿Qué cobertura estoy comprando y qué sucederá cuando realmente necesite utilizarla?” Después comparo opciones con protección y servicio razonablemente similares. Y entonces sí pregunto: “¿Cuál me cobra menos?”
DrPapa Tips
Cuando compré seguro de auto por primera vez, quería la combinación perfecta: prima baja, deducible bajo y máxima protección cuando ocurriera un accidente. Con el tiempo entendí que elegir un seguro requiere hacer concesiones.
Hoy mi orden personal sería: cobertura suficiente; acceso razonable a ayuda humana; buen seguimiento del reclamo y herramientas digitales; servicio en español si lo necesito; y finalmente comparar el precio entre opciones equivalentes.
También leería reseñas de clientes, pero las utilizaría como una pieza del rompecabezas, no como todo el rompecabezas.
El seguro más barato puede parecer fantástico mientras todo va bien. La verdadera prueba comienza el día que necesitas usarlo.
Referencias
- National Association of Insurance Commissioners (NAIC) — Consumer Auto Insurance Guide
- Progressive — Contacto y Servicio al Cliente y Reclamos en Español
- Progressive — Cómo reportar y seguir un reclamo en línea
- Allstate — Ayuda para presentar o rastrear reclamos
- Allstate — Preguntas frecuentes sobre reclamos y MyClaim
Aviso importante
Este artículo es únicamente para fines educativos e informativos y refleja, en parte, la experiencia y los criterios personales del autor. No constituye asesoramiento financiero, legal ni de seguros y no recomienda una aseguradora específica. Las coberturas, exclusiones, límites, deducibles, primas, descuentos y procesos de reclamo varían según la compañía, el estado, el conductor, el vehículo y la póliza. Las experiencias y reseñas de clientes son subjetivas y pueden no representar la experiencia de otros asegurados. Antes de comprar o cambiar una póliza, revise los documentos de cobertura y obtenga cotizaciones basadas en su propia situación.