Puntos clave de DrPapa
- Para subir tu credit score, empieza por lo básico: paga siempre a tiempo, reduce balances altos y no cargues deuda solo para “crear crédito”.
- Si puedes pagar el statement balance completo, págalo; mi preferencia personal es mantener el balance reportado alrededor de 5% o menos cuando sea posible, pero no es una regla oficial.
- No cierres una tarjeta antigua ni solicites crédito nuevo sin pensar cómo puede afectar tu historial y utilization.
- Revisa Equifax, Experian y TransUnion y considera un credit freeze cuando no estés buscando crédito nuevo.
- Aprendí esta lección pagando de más: aproximadamente 1 punto porcentual extra al financiar mi práctica y cerca de 3 puntos extra al financiar un CT scanner de unos $100,000 antes de poder refinanciar.
Tener dinero y tener buen crédito no son exactamente lo mismo.
Esa diferencia puede sonar rara, sobre todo si usted siempre ha manejado bien su dinero, ahorra antes de comprar y prefiere pagar en efectivo. La lógica es muy sana: “Si tengo el dinero, ¿para qué voy a deber?”
Yo lo entiendo. Pero en Estados Unidos también importa otra pregunta: ¿cómo maneja usted el dinero cuando se lo prestan?
Puede tener dinero en el banco y ser muy responsable, pero si casi nunca ha usado crédito, puede tener poco historial para demostrarlo. Y eso puede pesar el día que quiera financiar un carro, comprar una casa o pedir dinero para un negocio.
1. Pagar en efectivo no tiene nada de malo
Ahorrar antes de comprar es un excelente hábito. Si usted ha pasado años evitando deudas y pagando en efectivo, no le estoy diciendo que empiece a gastar dinero que no tiene solo para crear crédito.
El punto es otro: una compra en efectivo no demuestra cómo usted maneja una deuda. Tener efectivo demuestra que sabe ahorrar. Tener buen historial de crédito demuestra que sabe manejar crédito. En Estados Unidos conviene saber hacer las dos cosas.
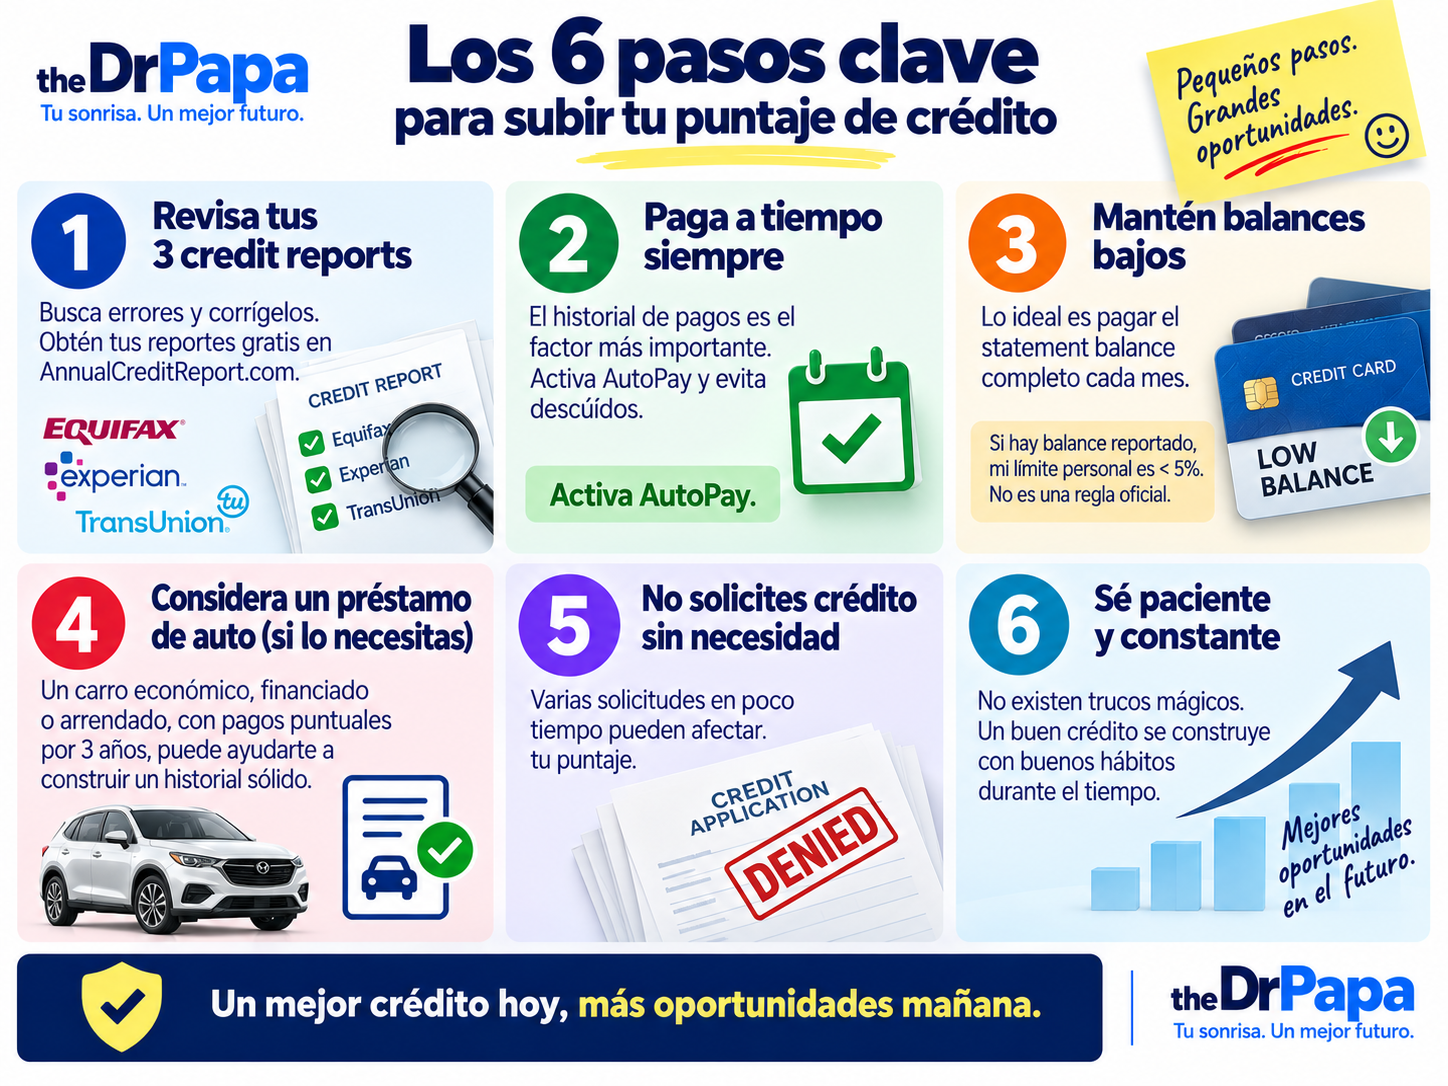
2. Pague a tiempo. Siempre.
Si quiere mejorar su credit score, empiece por lo básico: no pague tarde. El historial de pagos es uno de los factores más importantes del puntaje. Si es de los que anda con mil cosas en la cabeza, active AutoPay. No para olvidarse de sus cuentas, sino para que un descuido no eche a perder meses o años de buen trabajo.
3. Si puede pagar el statement balance completo, páguelo
Aquí hay un mito que vale la pena quitar de una vez: no necesita dejar deuda en la tarjeta ni pagar intereses para construir buen crédito.
Mi preferencia es sencilla: si gasté $1,000 y tengo los $1,000, pago el statement balance completo. Para mí, ese dinero ya salió de mi cuenta desde el momento en que hice la compra.
¿Y el 5%? Esa es una regla personal mía. Si por alguna razón queda un balance reportado, me gusta mantenerlo por debajo de aproximadamente 5% cuando puedo. No significa que usted deba dejar 5% sin pagar. No es una regla oficial. Si puede pagar el statement balance completo, páguelo completo.
4. Si siempre ha pagado en efectivo, piense un poco más adelante
Imagine que ahorró suficiente para comprar un carro económico en efectivo. Perfecto. Pero si además tiene muy poco historial de crédito, vale la pena hacer números antes de entregar todo el efectivo.
Si de todas maneras necesita el carro y consigue un financiamiento razonable, una opción puede ser financiarlo, dejar reservado el dinero que ya tenía y programar los pagos automáticos. Tres años de pagos puntuales pueden ayudar a establecer un historial de pagos más sólido.
No estoy diciendo que compre un carro más caro ni que acepte una tasa absurda para subir su score. Primero haga las cuentas. La idea es aprovechar una compra que ya necesitaba, no comprar crédito pagando intereses innecesarios.
5. ¿Por qué construir crédito si ya tiene dinero?
Porque quizá hoy no lo necesite, pero mañana sí. El día que quiera comprar una casa, el banco no mira solamente cuánto efectivo tiene. También puede mirar su historial de pagos, sus deudas y su puntaje de crédito.
Cuide su crédito antes de necesitarlo. Esa frase me habría ahorrado dinero.
6. Yo aprendí esta lección pagando de más
Cuando compré mi práctica dental, mi crédito no estaba donde debía estar. Conseguí el financiamiento, pero terminé pagando aproximadamente un punto porcentual más de interés. Cuando mi crédito mejoró, refinancié.
Después necesité comprar un CT scanner de aproximadamente $100,000 para la práctica. Esta vez no era solo conseguir una buena tasa: hasta encontrar una compañía dispuesta a financiarme fue difícil.
Finalmente encontré financiamiento, pero tuve que aceptar aproximadamente tres puntos porcentuales más de APR. Más adelante, cuando mi crédito mejoró, volví a refinanciar.
Ahí entendí algo que no se me olvidó: el credit score no es solo un numerito en una app. Es dinero real. Puede influir en quién le presta, cuánto le presta y cuánto le cuesta ese dinero.
7. Baje los balances altos antes de buscar trucos
Si ya tiene tarjetas, mire cuánto está usando de sus límites. Si una tarjeta tiene $10,000 de límite y usted debe $9,000, eso se ve muy diferente a deber $300.
Antes de buscar un “truco” para subir 50 puntos, empiece por algo mucho menos emocionante: baje sus balances.
8. Pida aumento de límite cuando tenga sentido
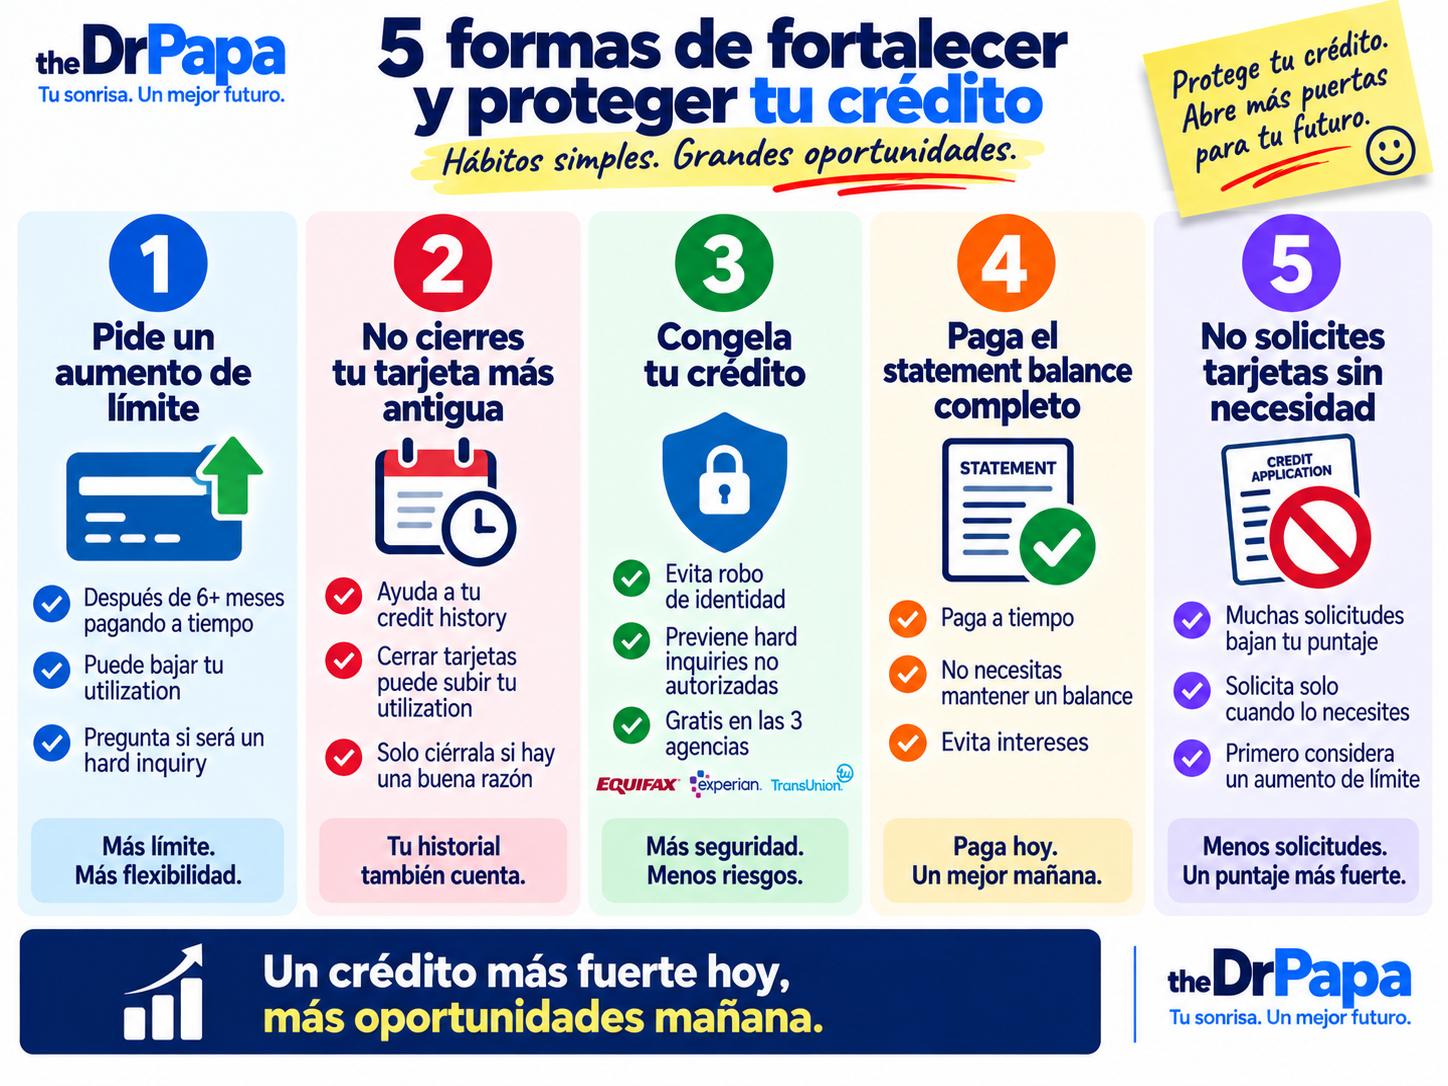
Si lleva seis meses o más pagando puntualmente y liquidando su statement balance, puede preguntar a su emisor si califica para un aumento del límite. Si su gasto no aumenta, un límite mayor puede bajar su credit utilization.
Pero pregunte primero si la solicitud generará un hard inquiry. No vale la pena sorprenderse después.
9. No cierre su tarjeta más antigua sin pensarlo
Una cuenta antigua puede ayudar a mostrar un historial más largo, y cerrar una tarjeta también puede reducir su crédito total disponible. Eso puede hacer que su utilización suba.
No significa que jamás pueda cerrar una tarjeta. Si cobra una anualidad alta o tiene malas condiciones, haga las cuentas. Pero no cierre su tarjeta más antigua solo porque ya casi no la usa.
10. No solicite crédito cada vez que le llegue una oferta
Que le llegue una tarjeta “pre-approved” no significa que la necesite. Varias solicitudes en poco tiempo pueden generar varias consultas de crédito. Solicite crédito porque tiene una razón, no porque llegó un sobre bonito.
11. Revise y proteja sus tres credit reports
En Estados Unidos las tres principales agencias son Equifax, Experian y TransUnion. Revise las tres. Puede obtener sus reportes gratuitamente en AnnualCreditReport.com.
Busque cuentas que no reconoce, pagos reportados incorrectamente, balances equivocados o información que no sea suya.
Y si no está solicitando crédito, considere un credit freeze en las tres agencias. El freeze no sube su puntaje directamente, pero puede impedir que alguien abra nuevas cuentas de crédito a su nombre. También ayuda a evitar consultas duras asociadas con solicitudes fraudulentas. Cuando usted necesite solicitar crédito, puede levantar el freeze.
12. No espere milagros en 30 días
“Le subimos 100 puntos en 30 días.” “Arreglamos su crédito de inmediato.” Yo tendría mucho cuidado con esas promesas.
Un buen crédito normalmente se construye de la manera más aburrida posible: pague a tiempo, mantenga los balances bajos, use el crédito con cabeza y repita esos hábitos durante años.
No es un truco. Es un historial.
DrPapa Tips
- Pague siempre a tiempo. AutoPay puede evitar descuidos.
- Si puede pagar el statement balance completo, páguelo completo. No necesita cargar deuda para tener buen crédito.
- Mi 5% es una regla personal, no una regla oficial. No deje 5% solo “para subir el score”.
- Si ya necesita un carro y tiene el efectivo, compare sus opciones. Un financiamiento razonable y bien pagado puede ayudar a construir historial, pero no acepte una mala tasa solo por eso.
- Después de un buen historial de pagos, pregunte por un aumento de límite y confirme primero si habrá hard inquiry.
- No cierre una tarjeta antigua sin una buena razón.
- Revise y proteja Equifax, Experian y TransUnion.
Tener dinero es importante. Tener buen crédito también. En Estados Unidos, aprender a manejar los dos puede abrirle muchas puertas. — DrPapa
References
- Consumer Financial Protection Bureau (CFPB). How do I get and keep a good credit score?
- Consumer Financial Protection Bureau (CFPB). Understand your credit score.
- Consumer Financial Protection Bureau (CFPB). Paying off your credit card balance every month.
- Consumer Financial Protection Bureau (CFPB). How to rebuild your credit.
- Federal Trade Commission (FTC). Credit Freezes and Fraud Alerts.
- Federal Trade Commission (FTC). Credit Scores.
- AnnualCreditReport.com — sitio autorizado para obtener reportes gratuitos.
Financial Disclaimer
Este contenido es únicamente educativo e informativo y no constituye asesoría financiera, crediticia, legal, fiscal ni de inversión. Los modelos de credit scoring, productos financieros, tasas de interés y circunstancias personales pueden variar. Financiar una compra puede generar intereses, cargos y otras obligaciones. Antes de solicitar crédito, financiar un vehículo, refinanciar una deuda o tomar otra decisión financiera importante, compare el costo total y las condiciones directamente con las instituciones correspondientes y, cuando sea necesario, consulte con un profesional calificado.