Puntos clave de DrPapa
- Para construir crédito desde cero, empieza con una tarjeta que puedas manejar, paga a tiempo y, si puedes, paga el saldo completo cada mes.
- Una secured credit card puede ser una opción si todavía no calificas para una tarjeta tradicional; no necesitas una línea grande para empezar bien.
- Mantén bajo el credit utilization, evita solicitar muchas cuentas de golpe y revisa tus reportes de Equifax, Experian y TransUnion.
- Mi preferencia personal es mantener los balances reportados por debajo de aproximadamente 5% cuando sea posible; es mi regla personal, no una regla oficial.
- Aprendí el costo del mal crédito personalmente: al comprar mi práctica pagué aproximadamente 1 punto porcentual más, y un CT scanner de unos $100,000 llegó a financiarse cerca de 3 puntos porcentuales más caro antes de que pudiera refinanciar.
Si acaba de llegar a Estados Unidos, hay algo que puede resultar un poco extraño.
Puede tener trabajo. Puede tener dinero en el banco. Puede pagar sus cuentas sin problema.
Y aun así, puede tener poco historial de crédito… o prácticamente ninguno.
Aquí, tener dinero y tener buen crédito no son exactamente lo mismo.
Y tarde o temprano ese historial puede influir cuando quiera sacar una tarjeta, financiar un carro, rentar una vivienda, comprar una casa o pedir dinero prestado para un negocio.
Yo aprendí esa lección de una manera bastante cara.
Pero antes de contarle mi historia, empecemos desde cero.
1. Primero: ¿qué es el credit score?
El credit score (puntaje de crédito) es una manera que usan los prestamistas para evaluar cómo ha manejado el crédito.
No se trata solamente de cuánto dinero gana. Entre otras cosas, los modelos de crédito pueden tomar en cuenta cuánto tiempo lleva usando crédito, si paga a tiempo, cuánto de su crédito disponible está utilizando y cuántas cuentas tiene.
Por eso una persona que acaba de empezar en Estados Unidos puede tener buen sueldo y dinero ahorrado, pero todavía no tener suficiente historial. No significa que sea mala pagando. Simplemente significa que todavía no hay mucha historia que contar.
2. ¿Cómo empezar si nunca ha tenido crédito?
Una primera tarjeta de crédito puede ser una forma sencilla de comenzar.
Pero si todavía no califica para una tarjeta tradicional, otra opción puede ser una secured credit card (tarjeta de crédito garantizada).
Normalmente usted deja un depósito y recibe una línea de crédito relacionada con ese depósito. Si la cuenta reporta a las compañías de crédito y usted la maneja responsablemente, puede ayudarle a establecer historial.
No necesita empezar con una tarjeta elegante. No necesita una tarjeta con una línea de $20,000. Necesita empezar bien.
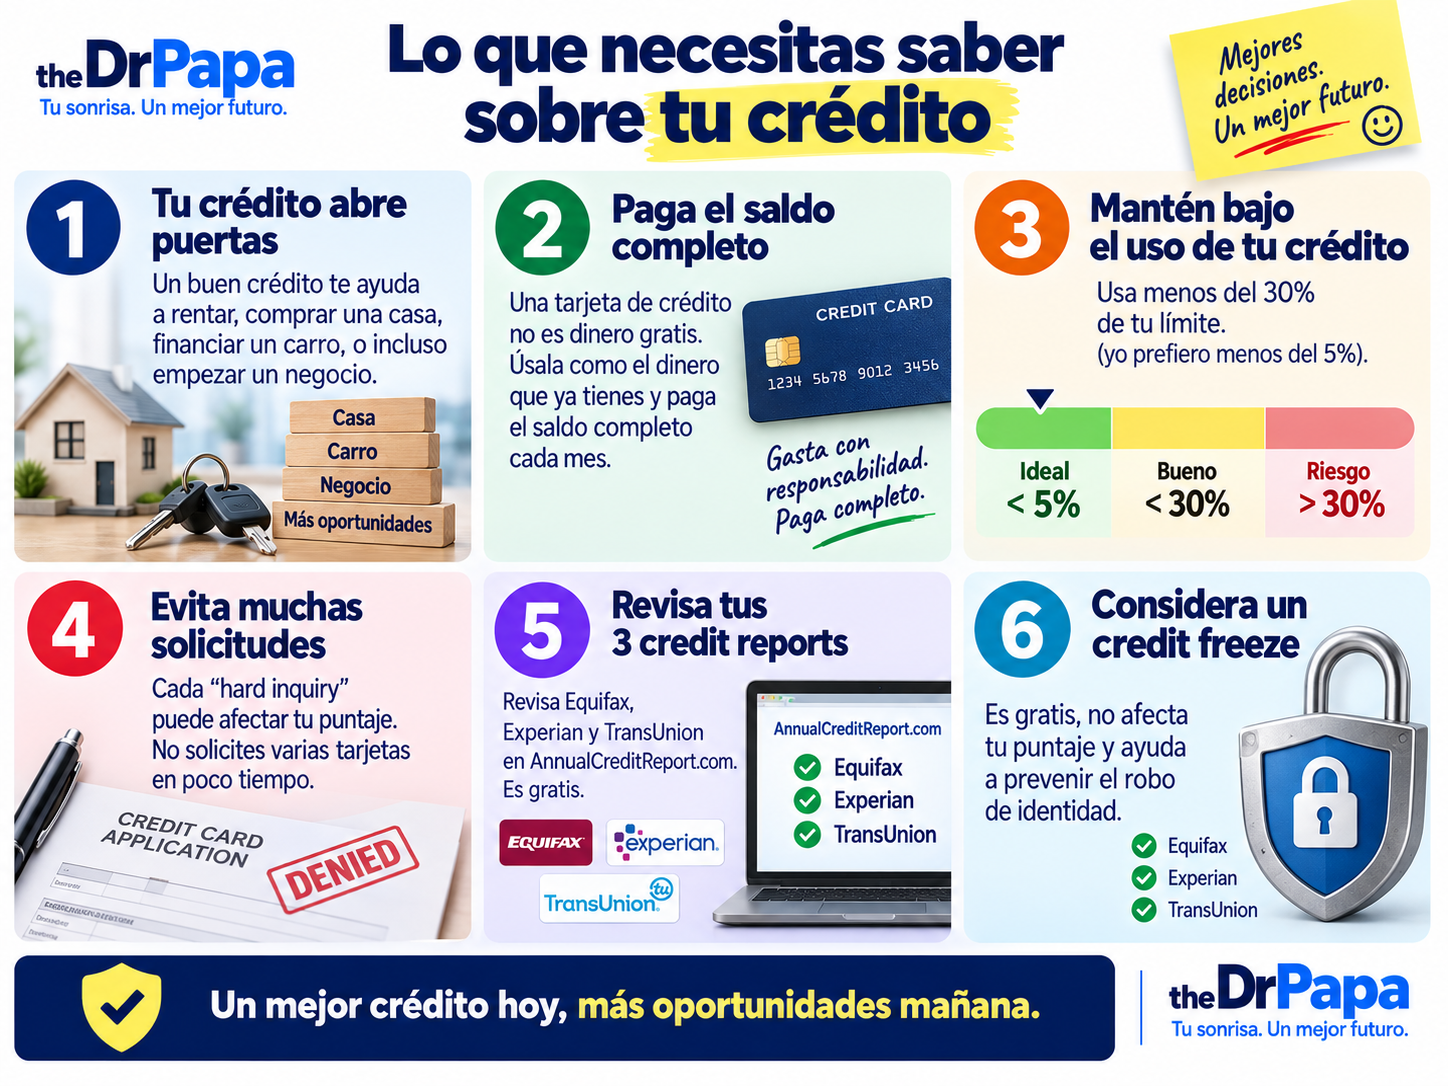
3. Una tarjeta de crédito NO es dinero gratis
Esta es probablemente la regla que más me gustaría que recordara.
Una tarjeta de crédito no es una extensión de su sueldo.
Piense en ella como una manera cómoda de usar el dinero que usted ya tiene sin tener que andar cargando efectivo.
Si tiene $2,000 disponibles en su cuenta y compra algo de $500 con su tarjeta, mentalmente esos $500 ya deberían estar gastados.
“Todavía tengo $2,000 en el banco y además $5,000 disponibles en la tarjeta.”
No. La tarjeta no le regaló otros $5,000. Le dio la posibilidad de pedir dinero prestado. Y eso es muy diferente.
4. Mi regla: si lo gasto con la tarjeta, tengo que poder pagarlo
Yo prefiero una regla muy sencilla: pagar el saldo completo cada mes.
No me gusta la idea de gastar hoy pensando: “Ya veré cómo lo pago el próximo mes.”
Para mí, la tarjeta reemplaza al efectivo. No reemplaza al dinero que no tengo.
Y esto no es solamente una filosofía personal. El Consumer Financial Protection Bureau (CFPB / Oficina para la Protección Financiera del Consumidor) recomienda pagar el saldo completo cada mes y explica que no es necesario mantener una deuda pendiente para tener un buen credit score.
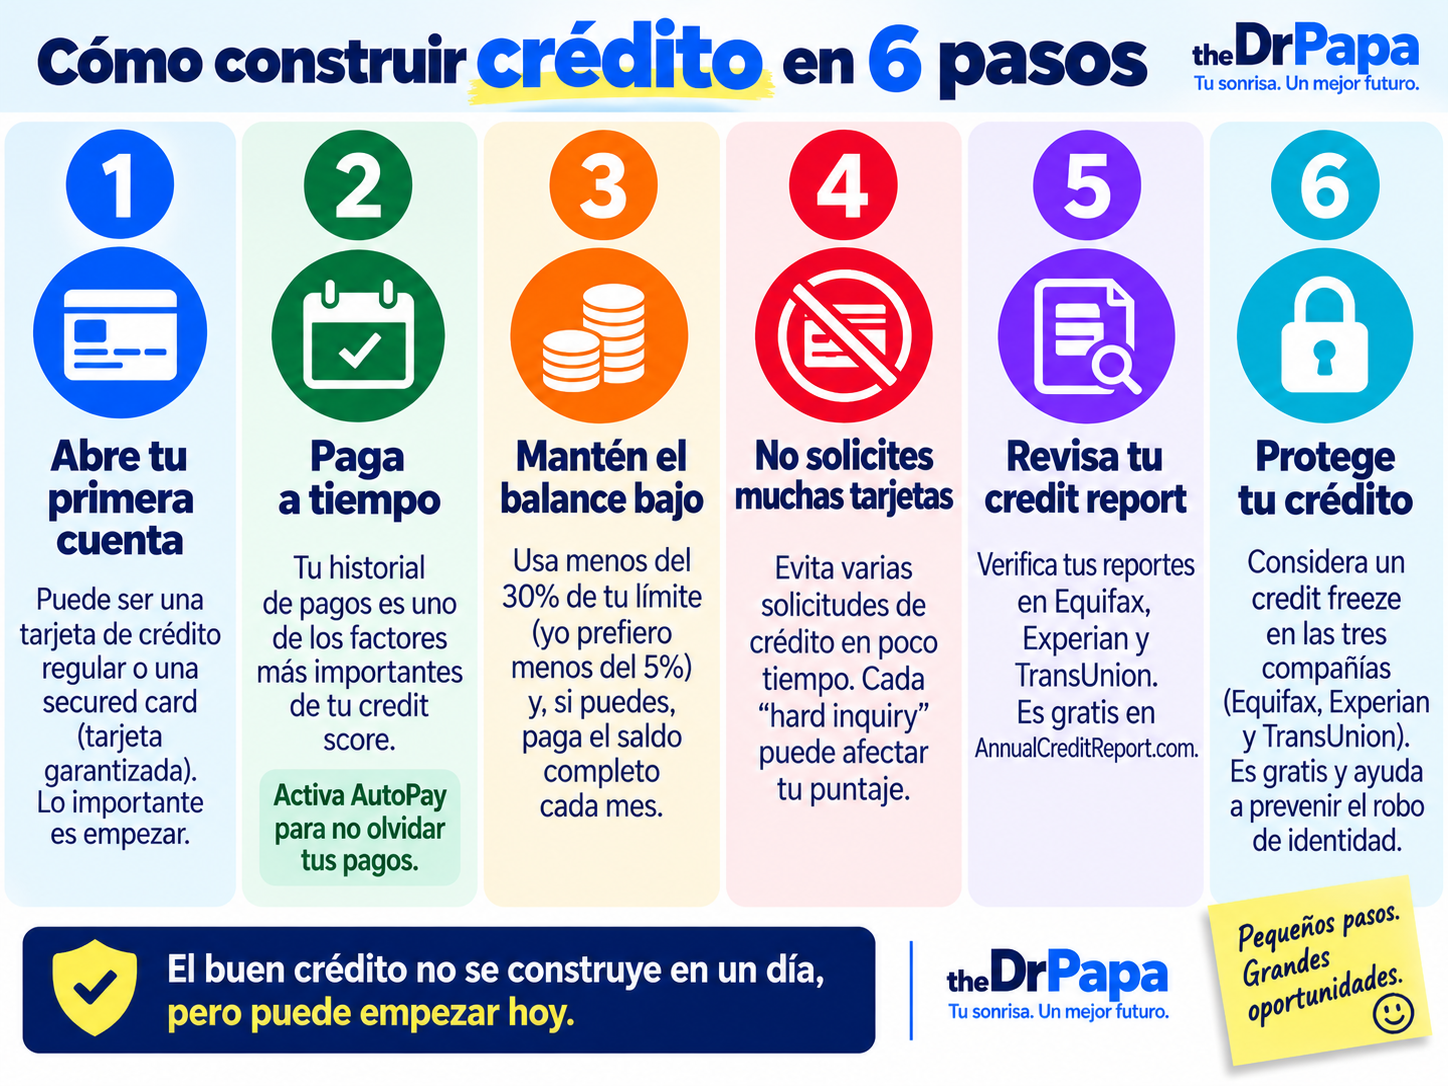
5. Mantenga bajo su credit utilization
Aquí aparece otro término que va a escuchar mucho: credit utilization (utilización del crédito).
Supongamos que su tarjeta tiene un límite de $10,000. Si el balance reportado es $8,000, está utilizando una parte muy grande del crédito disponible. Si son $500, está usando solamente 5%.
Personalmente, me gusta mantener mis balances reportados por debajo de aproximadamente 5% cuando sea posible.
Pero quiero hacer una distinción importante: 5% es mi regla personal, no una regla oficial que todo el mundo tenga que seguir.
El CFPB aconseja no acercarse al límite de crédito y señala que expertos suelen recomendar no superar aproximadamente 30% del crédito disponible. También explica que pagar el balance completo es mejor que mantener deuda solamente con la idea de mejorar el score.
Mi manera de verlo es todavía más sencilla: si puedo mantenerlo bajo y pagarlo completo, ¿para qué cargar una deuda innecesaria?
6. Nunca se acostumbre a pagar tarde
Puede empezar con una tarjeta pequeña y sencilla. Eso está bien. Lo importante es demostrar, mes tras mes, que cuando pide dinero prestado, lo paga como acordó.
El historial de pagos es uno de los factores más importantes para construir un buen credit score.
Una herramienta sencilla es AutoPay (Automatic Payment / pago automático). Yo configuraría por lo menos una protección automática para no olvidar una fecha de pago. Pero AutoPay tampoco sustituye revisar su cuenta.
7. No solicite cinco tarjetas porque le aprobaron la primera
Cuando uno recibe su primera aprobación, puede sentirse bien. Luego empiezan a llegar las ofertas: “Pre-approved!”, “Earn $200!”, “Get 50,000 points!”
Y es fácil pensar: “Pues voy a sacar cuatro más.” No necesariamente.
Cuando solicita crédito, el prestamista puede hacer un hard inquiry (consulta de crédito que puede afectar el puntaje). Los modelos también pueden considerar qué tan recientemente y con qué frecuencia solicita nuevo crédito.
No necesita coleccionar tarjetas para demostrar que sabe manejar crédito. Empiece despacio.
8. No cierre su tarjeta más antigua sin pensarlo
Con el tiempo, la antigüedad de su historial también puede importar. Cerrar una tarjeta puede además reducir el crédito total disponible y aumentar su utilization ratio. Dependiendo de su situación, eso podría afectar su score.
Eso no significa que jamás deba cerrar una tarjeta. La idea es simplemente esta: no cierre una cuenta vieja pensando automáticamente que eso va a mejorar su crédito.
9. Revise sus tres credit reports
En Estados Unidos hay tres grandes credit bureaus (agencias de informes de crédito):
Equifax · Experian · TransUnion
Y no debe asumir que los tres tienen exactamente la misma información.
Puede revisar gratuitamente sus credit reports mediante el sitio oficial AnnualCreditReport.com. Actualmente, las tres compañías permiten solicitar reportes gratuitos semanalmente. Revisar su propio reporte se considera una soft inquiry (consulta que no afecta el credit score).
Busque cuentas que no reconoce, pagos incorrectamente reportados como atrasados, información personal equivocada, préstamos que no son suyos o cuentas abiertas sin su autorización.
10. Y ya que está ahí: considere congelar su crédito
Esto es algo que mucha gente no hace hasta que ya tuvo un problema.
Se llama credit freeze (congelamiento de crédito).
Puede colocar un freeze directamente con Equifax, Experian y TransUnion. Tiene que hacerlo con las tres compañías si quiere congelar los tres archivos.
Es gratis, no reduce su credit score y permanece hasta que usted decida levantarlo. Si después necesita solicitar una tarjeta, financiar un carro o pedir otro crédito, puede levantar temporalmente el freeze necesario y volver a activarlo después.
Un credit freeze dificulta que alguien que haya robado su información pueda abrir una nueva cuenta de crédito a su nombre. Pero no lo hace invencible contra todo tipo de identity theft (robo de identidad). Por eso también debe revisar sus tarjetas y cuentas bancarias.
Piense en el freeze como una cerradura muy útil, no como un escudo mágico.
Yo también pagué por no cuidar bien mi crédito
Ahora sí, mi historia.
Cuando compré mi práctica dental, mi credit score no estaba donde debía estar.
Conseguí el financiamiento, pero terminé pagando aproximadamente un punto porcentual más de interés de lo que probablemente habría pagado con un mejor perfil crediticio. Después pude refinanciar.
Pero la historia que realmente me hizo entender el valor del crédito vino más adelante.
Necesitaba comprar un CT scanner de aproximadamente $100,000 para mi práctica.
Mi crédito todavía no estaba en buenas condiciones.
Y el problema no fue solamente: “Bueno, me van a cobrar un poquito más de interés.”
No. Encontrar una compañía que estuviera dispuesta a financiarme ya era difícil.
Tuve que buscar.
Finalmente encontré financiamiento, pero tuve que aceptar una tasa aproximadamente 3 puntos porcentuales más alta debido a mi situación crediticia.
Más adelante, cuando mi crédito mejoró, pude refinanciar.
Y ahí entendí algo que nunca olvidé: el credit score no es solamente un número bonito en una aplicación.
Puede determinar quién está dispuesto a prestarle dinero. Puede afectar cuánto le prestan. Puede afectar la tasa que le ofrecen.
Y cuando hablamos de un carro, una casa, una práctica o un equipo de $100,000, unos cuantos puntos porcentuales pueden convertirse en mucho dinero.
Por eso le cuento esto. No porque haya manejado mi crédito perfectamente desde el principio. Precisamente porque no lo hice. Y me costó dinero.
Si está empezando desde cero, no lo complique
No necesita convertirse en experto en puntos, millas, cash back y veinte tarjetas diferentes.
Primero aprenda a manejar una.
Use la tarjeta para gastos que de todas maneras iba a pagar. Pague a tiempo. Pague el saldo completo. Mantenga bajo el balance. No solicite crédito por todos lados. Revise sus credit reports. Y déle tiempo.
Construir buen crédito no ocurre en una semana. Pero los hábitos que lo construyen pueden empezar hoy.
DrPapa Tips
Si uno de mis hijos o un familiar estuviera empezando su crédito en Estados Unidos, esto es lo que le diría:
1. Una tarjeta de crédito no es dinero gratis.
Úsela como si estuviera usando el efectivo que ya tiene.
2. Pague el saldo completo cada mes.
No necesita mantener deuda para construir buen crédito.
3. Mantenga su utilización baja.
Mi preferencia personal es mantener el balance reportado por debajo de aproximadamente 5% cuando sea posible, pero eso es mi regla personal, no una cifra oficial.
4. Nunca pague tarde.
Use AutoPay como protección y revise sus cuentas.
5. No solicite tarjetas solamente porque se las ofrecen.
6. Revise Equifax, Experian y TransUnion.
7. Considere congelar sus tres credit reports cuando no esté buscando nuevo crédito.
Y sobre todo: cuide su crédito cuando todavía no lo necesita.
Porque el peor momento para descubrir que su crédito tiene problemas es precisamente cuando necesita que alguien le preste dinero.
References
- Consumer Financial Protection Bureau (CFPB): How do I get and keep a good credit score?
- CFPB: Paying off a credit card balance every month
- CFPB: How to rebuild your credit
- CFPB: What is a credit inquiry?
- Federal Trade Commission (FTC): Credit Freezes and Fraud Alerts
- Federal Trade Commission (FTC): Understanding Your Credit
- AnnualCreditReport.com: Official source for free credit reports
Financial Disclaimer
Este contenido es únicamente educativo e informativo y no constituye asesoría financiera, crediticia, legal, fiscal ni de inversión. Las reglas, productos financieros, modelos de credit scoring y circunstancias personales pueden variar. Antes de tomar una decisión financiera importante, revise la información directamente con las instituciones correspondientes y, cuando sea necesario, consulte con un profesional calificado.