Puntos clave de DrPapa
- Para comparar préstamos personales, mira APR, cargos, plazo, pago mensual y costo total; un pago mensual más bajo no significa necesariamente un préstamo más barato.
- Compara al menos dos ofertas usando la misma cantidad y un plazo similar, y pregunta si un prestamista puede mejorar una oferta competidora.
- La precalificación no es aprobación final; confirma también si una solicitud generará un hard inquiry.
- La consolidación de deuda puede ayudar si reduce realmente el costo, pero no funciona si vuelves a acumular saldos en las tarjetas.
- Yo aprendí el impacto de una mala tasa pagando aproximadamente 3 puntos porcentuales adicionales de APR en un financiamiento; unos pocos puntos pueden convertirse en mucho dinero.
Un préstamo personal puede parecer sencillo: necesitas dinero, solicitas un préstamo y haces un pago mensual hasta terminar de pagarlo. Pero en Estados Unidos, dos préstamos por exactamente la misma cantidad pueden terminar costándote cantidades muy diferentes.
La tasa de interés importa. Tu crédito importa. El plazo importa. Los cargos importan. Y, sobre todo, importa cuánto terminarás pagando en total.
Lo aprendí de una manera que todavía me duele recordar. En una etapa de mi vida, mi crédito no estaba donde debía estar. Cuando necesité financiamiento, terminé pagando aproximadamente 3 puntos porcentuales más de APR de lo que habría podido pagar con un mejor perfil crediticio. Tres puntos pueden no parecer mucho cuando solo miras el porcentaje. Cuando los conviertes en dólares, sí duelen.
No empieces a cuidar tu crédito cuando necesites el préstamo. Empieza antes.
Lee también: ¿Cómo subir el puntaje de crédito en Estados Unidos? 8 pasos que realmente ayudan
¿Qué es un préstamo personal?
Un préstamo personal normalmente te permite recibir una cantidad de dinero y devolverla mediante pagos durante un plazo determinado. Puede utilizarse para gastos inesperados, reparaciones, compras importantes, gastos médicos, proyectos personales o consolidación de deudas. Recibir aprobación no significa automáticamente que el préstamo sea una buena opción.
1. No mires solamente la tasa de interés
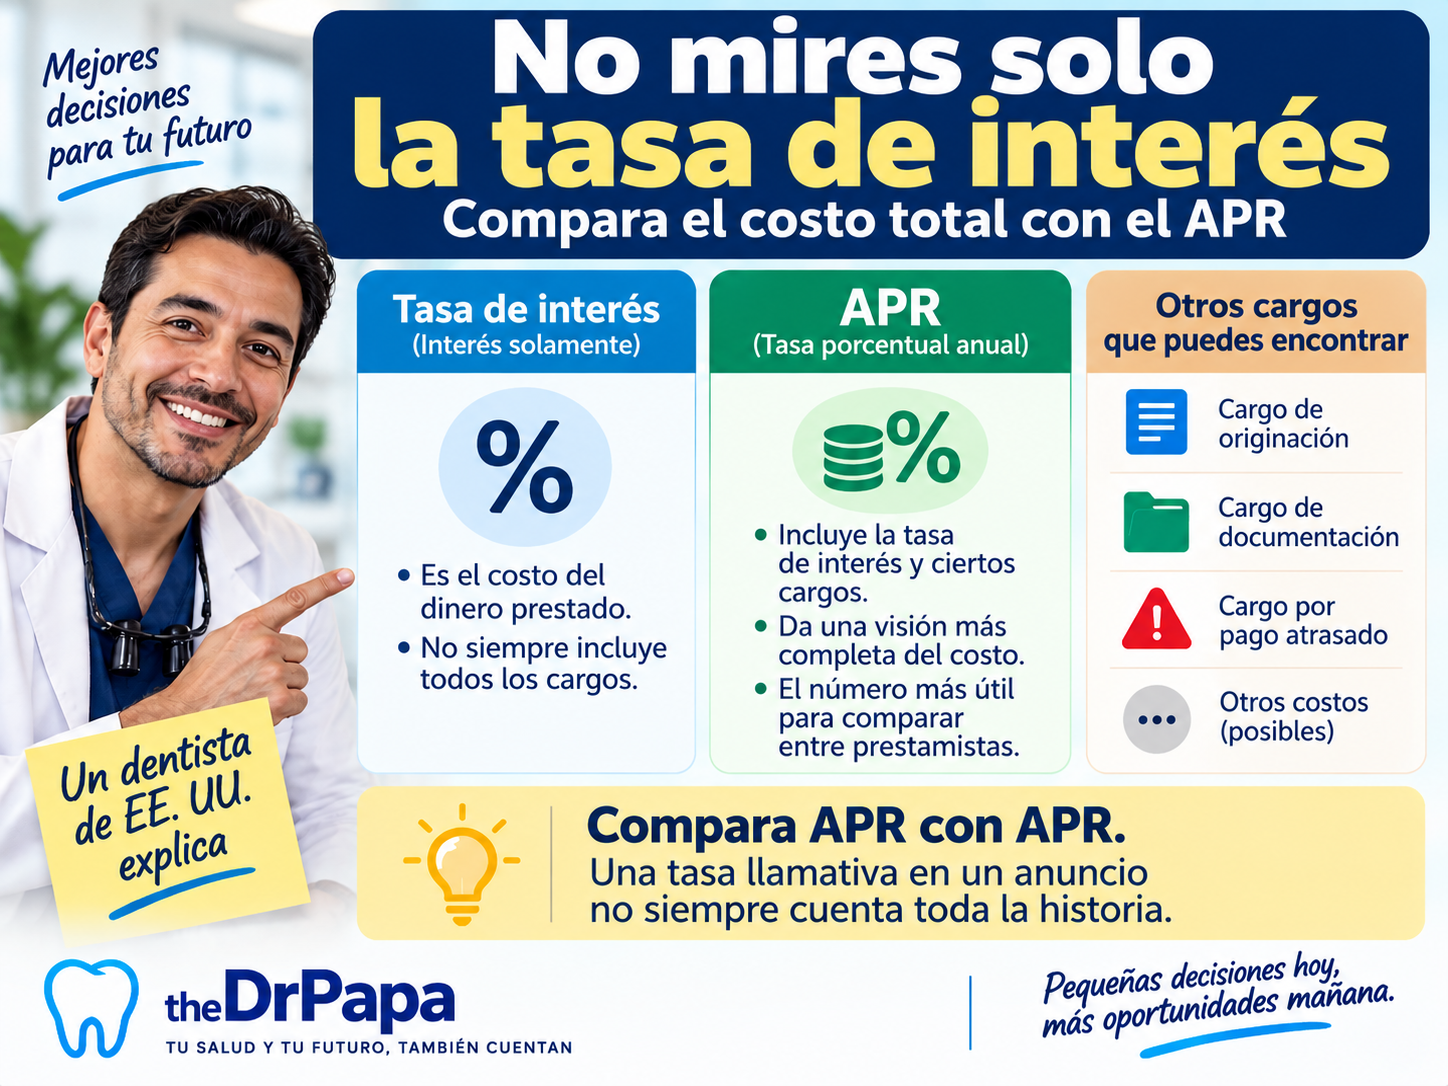
Uno de los números más importantes es el APR (Annual Percentage Rate), o tasa porcentual anual. La tasa de interés representa el costo de pedir prestado el dinero. El APR puede reflejar de una forma más completa el costo del préstamo porque incorpora la tasa y ciertos cargos asociados al crédito.
Compara APR con APR, no una tasa de interés de una oferta contra el APR de otra. Revisa también cargos de originación, documentación, pagos atrasados y otros costos.
2. Tu crédito puede convertirse en dinero real
Tu historial y puntuación de crédito pueden influir en las condiciones que recibes. En general, un mejor perfil crediticio puede ayudarte a calificar para tasas más favorables, aunque cada prestamista utiliza sus propios criterios.
Mi experiencia pagando aproximadamente 3 puntos porcentuales adicionales me dejó una lección sencilla: una buena puntuación de crédito no es solamente un número. Puede ahorrarte dinero real.
3. Un pago mensual más bajo no significa necesariamente un préstamo más barato
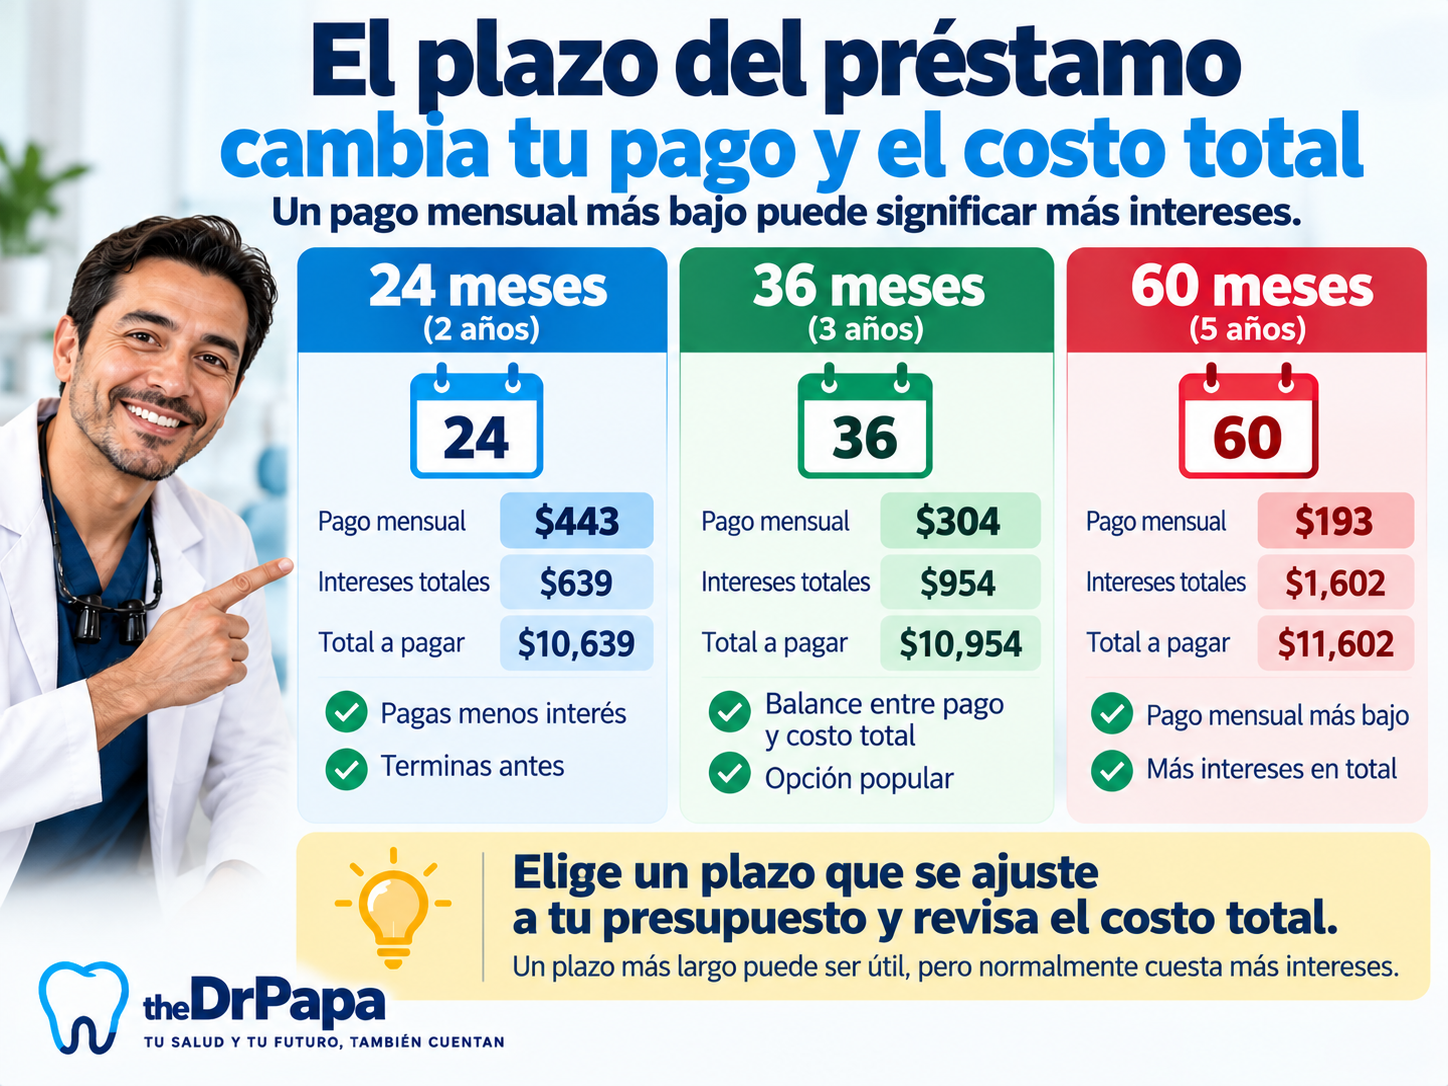
Al extender el préstamo durante más tiempo, el pago mensual puede bajar, pero normalmente terminarás pagando intereses durante más meses. Eso no significa que siempre debas escoger el plazo más corto. Tu presupuesto también importa.
Si un plazo más corto exige un pago que pone demasiada presión sobre tus gastos mensuales, elegir un plazo más largo y un pago que realmente puedas manejar puede ser más práctico. Busca un equilibrio entre un pago mensual que puedas manejar y un costo total razonable.
Calculadora de préstamo DrPapa
Pago mensual: $0
Interés total: $0
Total a pagar: $0
Estimación solamente. Las tasas, cargos y condiciones reales dependen del prestamista y de tu perfil financiero.
4. Compara al menos dos ofertas
No aceptes automáticamente la primera oferta que recibas. Consulta al menos dos prestamistas antes de decidir. Compara la misma cantidad y un plazo similar: APR, pago mensual, plazo, cargos, cantidad que realmente recibirás y costo total.
Si tienes una oferta mejor, puedes decir: “Recibí esta oferta de otro prestamista. ¿Pueden ofrecerme una tasa más baja o mejores condiciones?” No significa que vayan a hacerlo, pero preguntar no cuesta nada.
5. Precalificación no es lo mismo que aprobación final
La precalificación puede ser una buena herramienta para comparar opciones. Algunos prestamistas pueden mostrar tasas estimadas mediante una consulta suave de crédito. Pero precalificado no significa aprobado. Antes de presentar una solicitud formal, averigua qué tipo de consulta de crédito realizará el prestamista y revisa las condiciones finales.
6. ¿Banco, credit union o prestamista online?
No existe una sola fuente de préstamos personales en Estados Unidos. Compara tu banco, una credit union, prestamistas online y, si te resulta útil, marketplaces de comparación. La comodidad no significa automáticamente menor costo. Si una página recibe compensación de ciertos prestamistas, revisa su divulgación publicitaria.
7. ¿Qué significa consolidar deudas con un préstamo personal?
Supongamos que debes $4,000 en una tarjeta, $3,000 en otra y $5,000 en una tercera: $12,000 en total. Una estrategia posible es obtener un préstamo personal por $12,000, pagar esas tres tarjetas y después tener un solo préstamo que pagar. Eso es consolidación de deudas.
Puede tener sentido si el nuevo préstamo ofrece un costo suficientemente menor. Pero un pago mensual menor puede simplemente significar que extendiste la deuda durante más años. Y si vuelves a llenar las tarjetas con nuevas compras, puedes terminar con el préstamo más nuevas deudas en las tarjetas. La consolidación puede organizar una deuda; no sustituye un presupuesto.
8. Payday loans: el dinero rápido puede ser extremadamente caro
Un payday loan puede parecer una solución cuando necesitas dinero inmediatamente, pero mira el costo antes de decidir.
Un ejemplo de la Consumer Financial Protection Bureau (CFPB) muestra un préstamo de $300 con un cargo de $15 por cada $100 prestados. Recibes $300 y poco después debes devolver $345. Son $45 por pedir prestados $300 durante aproximadamente dos semanas. Ese tipo de estructura equivale a un APR cercano al 400%.
El dinero rápido puede convertirse en dinero muy caro.
9. Cinco números que debes mirar antes de firmar
- Cantidad que recibirás realmente
- APR
- Pago mensual
- Número de meses
- Total que habrás pagado al final
DrPapa Tips
Un préstamo personal puede ser una herramienta útil cuando se utiliza con cuidado. Pero no te enamores de un pago mensual bajo. Compara el APR, los cargos, el plazo, el pago mensual y el costo total.
Busca al menos dos ofertas. Si tienes una oferta mejor, úsala para preguntar a otro prestamista si puede mejorar sus condiciones. Elige un pago mensual que puedas sostener sin ignorar cuánto terminarás pagando en total.
Y cuida tu crédito antes de necesitar dinero. Yo aprendí lo doloroso que puede ser pagar unos puntos porcentuales adicionales. Prefiero que tú aprendas esa lección leyendo este artículo y no viendo salir el dinero de tu cuenta.
Aviso financiero
Este artículo tiene fines educativos e informativos generales y no constituye asesoramiento financiero, crediticio, legal ni fiscal. Las tasas, cargos, requisitos y condiciones varían según el prestamista, el estado, el perfil crediticio y otros factores. Verifica las condiciones directamente con el prestamista y considera consultar a un profesional financiero calificado antes de tomar decisiones importantes.