Puntos clave de DrPapa
- Si estás empezando, una tarjeta unsecured sin cuota anual puede ser sencilla si calificas; si todavía no tienes suficiente historial, una secured puede ayudarte a comenzar.
- No necesitas mantener deuda ni pagar intereses para construir crédito: intenta pagar el statement balance completo y a tiempo cada mes.
- Mantén controlado tu credit utilization y evita usar constantemente casi todo tu límite.
- No elijas una tarjeta solo por puntos o cash back: compara annual fee, APR, depósito, requisitos y condiciones actuales.
- Cuando empecé mi vida profesional en Estados Unidos, yo tampoco entendía bien secured vs. unsecured, utilization ni cuánto podía importar el credit score para futuros préstamos.
Actualizado en septiembre de 2026.
Cuando terminé mis estudios y empecé mi vida profesional en Estados Unidos, había muchas cosas del sistema financiero que simplemente no entendía. No sabía bien cuál era la diferencia entre una tarjeta de crédito secured y una unsecured. Tampoco entendía qué era el credit utilization, por qué era tan importante pagar a tiempo o cómo la manera de usar una tarjeta podía afectar mi credit score.
Y mucho menos entendía que ese número algún día podía influir cuando quisiera financiar un carro, comprar una casa o pedir un préstamo. Si estás empezando tu vida financiera en Estados Unidos y todo esto te parece complicado, tranquilo. A muchos nos pasó lo mismo.
¿Por qué necesitas entender el crédito en Estados Unidos?
Una tarjeta de crédito no es solamente una forma de pagar. También puede ser una herramienta para empezar a construir tu historial de crédito. Bancos y prestamistas pueden considerar tu historial y puntaje cuando solicitas financiamiento para una casa, un carro u otros préstamos.
Primero: ¿qué significa secured y unsecured?
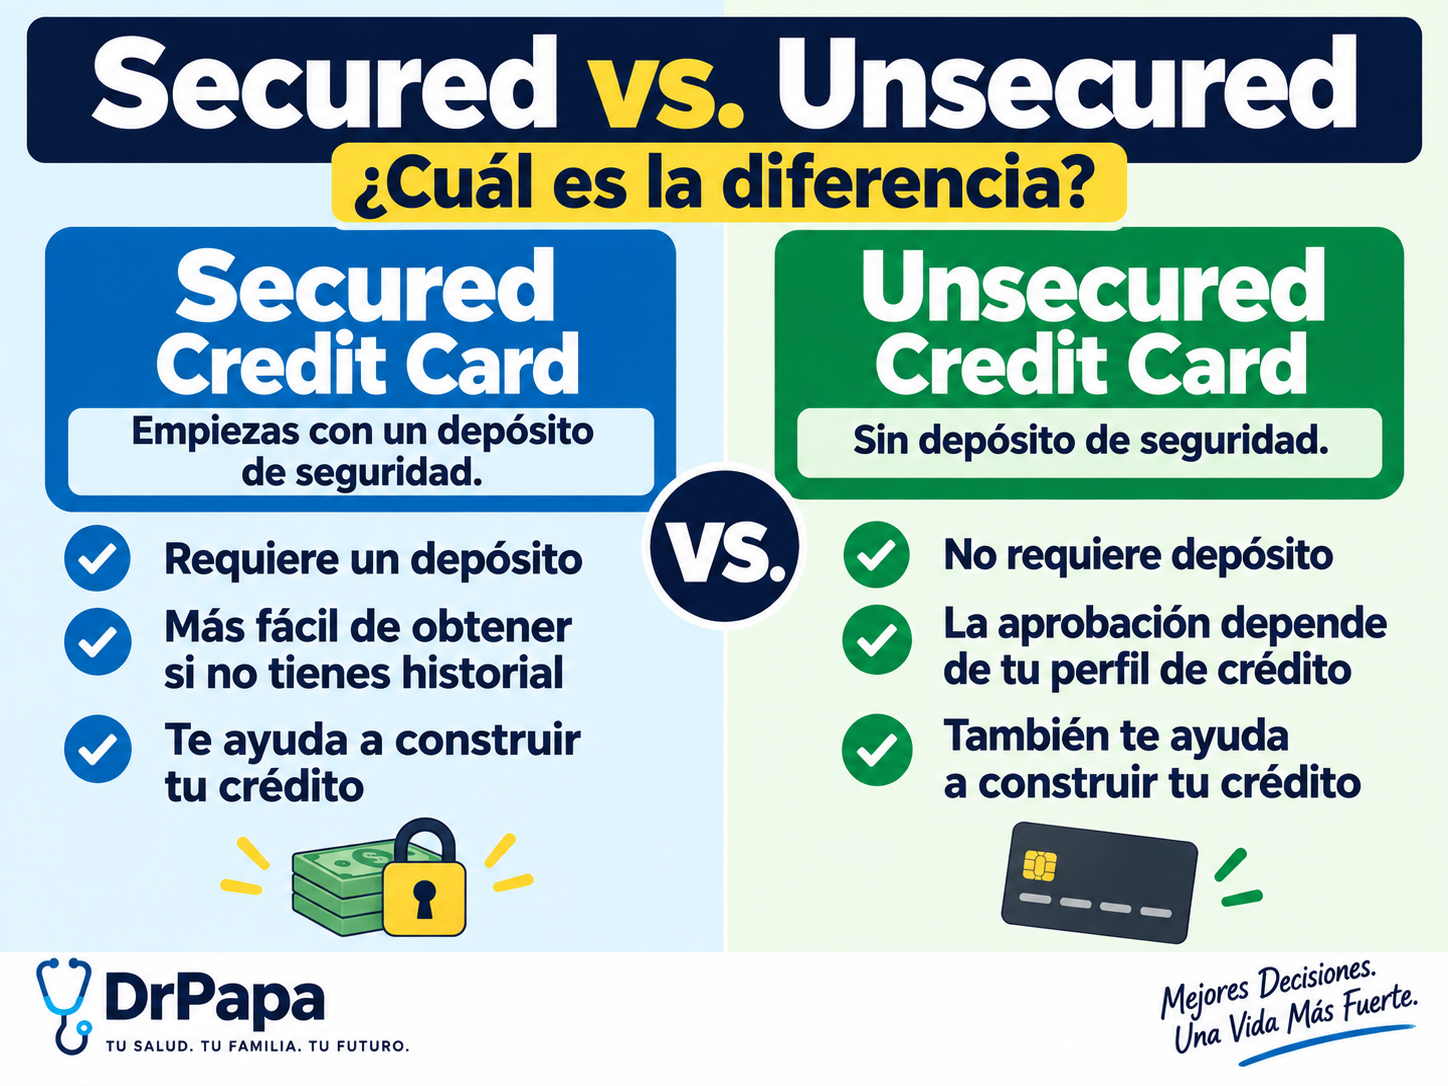
Secured credit card
Una tarjeta secured normalmente requiere un depósito como garantía. Ese depósito NO significa que ya pagaste tus compras: sigues teniendo que pagar lo que gastes con la tarjeta.
Unsecured credit card
Una tarjeta unsecured no requiere ese depósito de seguridad. La compañía decide si te aprueba y qué límite darte según sus criterios.
¿Cuál es mejor para alguien que está empezando?
No existe una sola respuesta para todos. Si calificas para una unsecured sin cuota anual, puede ser una opción sencilla. Si todavía no tienes suficiente historial, una secured puede ser una manera de comenzar. Lo importante es aprender a utilizarla correctamente.
4 tarjetas que puedes considerar si estás empezando
Información revisada en septiembre de 2026. Las ofertas, APR, recompensas y requisitos pueden cambiar. Estos son ejemplos para comparar opciones; no están ordenados de mejor a peor y no garantizan aprobación.
1. Chase Freedom Rise®
Tipo: Unsecured · Cuota anual: $0 · Cash back: 1.5% en compras generales. Chase la presenta para personas nuevas al crédito y estudiantes. Revisa siempre la promoción y requisitos vigentes.
2. Capital One Platinum
Tipo: Unsecured · Cuota anual: $0. Es una opción sencilla orientada a quienes califican y buscan construir crédito sin cuota anual.
3. Discover it® Secured Cash Back
Tipo: Secured · Cuota anual: $0. El depósito, línea inicial y recompensas dependen de los términos vigentes. Discover informa que reporta la cuenta a las principales agencias de crédito.
4. Capital One Quicksilver Secured
Tipo: Secured · Cuota anual: $0 · Cash back: 1.5% en compras según los términos actuales. Una secured también puede ofrecer recompensas, pero el cash back no compensa pagar mucho más en intereses.
Ahora viene lo realmente importante: credit utilization
Si tu límite es $1,000 y se reportan $900 de saldo, estás usando una gran parte del crédito disponible. Si se reportan $100, la utilización es mucho menor. Esa proporción puede influir en tu credit score.
No necesitas mantener una deuda ni pagar intereses para construir crédito. Lo importante es controlar cuánto utilizas, pagar puntualmente y manejar la deuda responsablemente.
¿Tengo que pagar toda la tarjeta cada mes?
Para alguien que está empezando, una regla sencilla es: paga tu statement balance completo y a tiempo cada mes si puedes. Así puedes evitar intereses. AutoPay también puede ayudarte a no olvidar una fecha de pago.
¿Por qué importa cuando quieras comprar una casa o un carro?
Con los años estás creando un historial que puede ser considerado al solicitar préstamos. Un perfil crediticio más sólido puede abrir mejores condiciones, mientras que problemas de crédito pueden limitar opciones o encarecer el financiamiento.
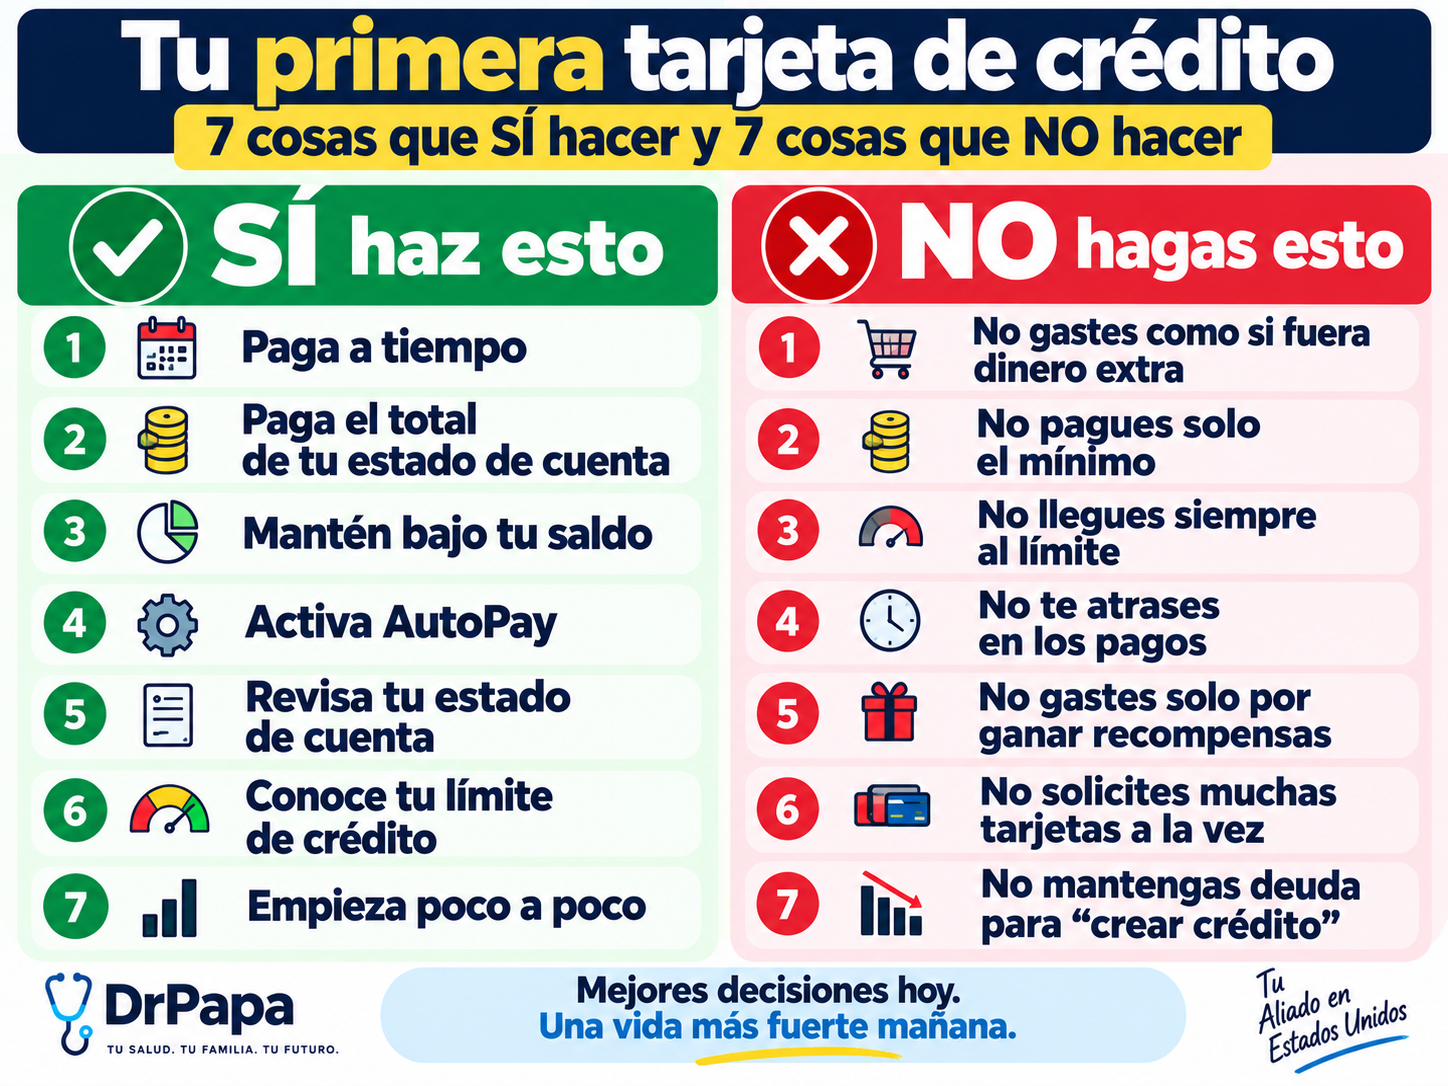
7 errores que debes evitar con tu primera tarjeta
- Pensar que el límite es dinero extra.
- Pagar solamente el mínimo durante meses sin entender los intereses.
- Olvidar la fecha de pago.
- Utilizar constantemente casi todo tu límite.
- Gastar solo para ganar puntos o cash back.
- Solicitar muchas tarjetas al mismo tiempo.
- Mantener deuda pensando que necesitas pagar intereses para “crear crédito”.
¿Y si no tengo Social Security Number?
Dependiendo de la institución y del producto, puede ser posible utilizar un ITIN. Los requisitos varían, así que revisa directamente las condiciones actuales de cada emisor.
No solicites una tarjeta solamente porque viste un anuncio bonito
Compara annual fee, APR, security deposit, rewards, foreign transaction fee, requisitos de crédito, herramientas de pre-approval y las condiciones para recuperar el depósito si es secured. Que una tarjeta aparezca aquí no significa que te van a aprobar.
Transparencia de DrPapa
DrPapa no tiene actualmente ninguna relación comercial, patrocinio ni acuerdo de afiliación con Chase, Capital One, Discover ni con ninguna de las tarjetas mencionadas en este artículo. DrPapa no recibe compensación por mencionarlas.
Se incluyen únicamente con fines educativos y comparativos. Si esta relación cambia en el futuro, lo indicaremos claramente. Información revisada en septiembre de 2026. Las tasas, promociones, beneficios, requisitos y términos pueden cambiar. Confirma siempre las condiciones actuales directamente con el emisor antes de solicitar.
DrPapa Tips
La tarjeta de crédito no es dinero extra.
Si hoy no tienes el dinero para pagar algo, piénsalo dos veces antes de ponerlo en la tarjeta. Tu primera tarjeta no tiene que ser perfecta. Lo importante es pagar a tiempo, controlar tu saldo, entender tu límite, evitar intereses innecesarios y construir tu historial poco a poco.
Los puntos y el cash back pueden venir después. Primero aprende a controlar la tarjeta. No dejes que la tarjeta te controle a ti.
— DrPapa