Puntos clave de DrPapa
- Que un plan diga “cubre implantes” no significa que pague todo el tratamiento: fixture, abutment, corona, extracción y bone graft pueden tener coberturas distintas.
- Antes de contratar, revisa el porcentaje cubierto, annual maximum, waiting period y missing tooth clause; esas condiciones pueden cambiar mucho lo que terminarás pagando.
- También confirma deductible, copay o coinsurance y si tu dentista está in-network.
- En mi práctica veo con frecuencia pacientes convencidos de que su implante está cubierto que, después de verificar los beneficios, descubren que todavía deben pagar una cantidad considerable.
- La pregunta útil no es solo “¿cubre implantes?”, sino “¿qué parte exacta cubre y cuánto pagaré yo?”
Comprar un seguro dental parece sencillo. Uno mira cuánto cuesta al mes, revisa que diga “dental implants covered” o “cobertura para implantes dentales”, paga la prima y piensa: “Perfecto. Si algún día necesito un implante, mi seguro lo va a cubrir.”
Ojalá fuera así de sencillo.
Soy dentista y dueño de una práctica dental en Estados Unidos, y veo esta situación con mucha frecuencia. Un paciente llega convencido de que tiene cobertura para implantes. Mi equipo verifica los beneficios y entonces llega la sorpresa: sí tiene seguro, sí el plan menciona implantes, pero todavía tendrá que pagar una cantidad considerable de su propio bolsillo.
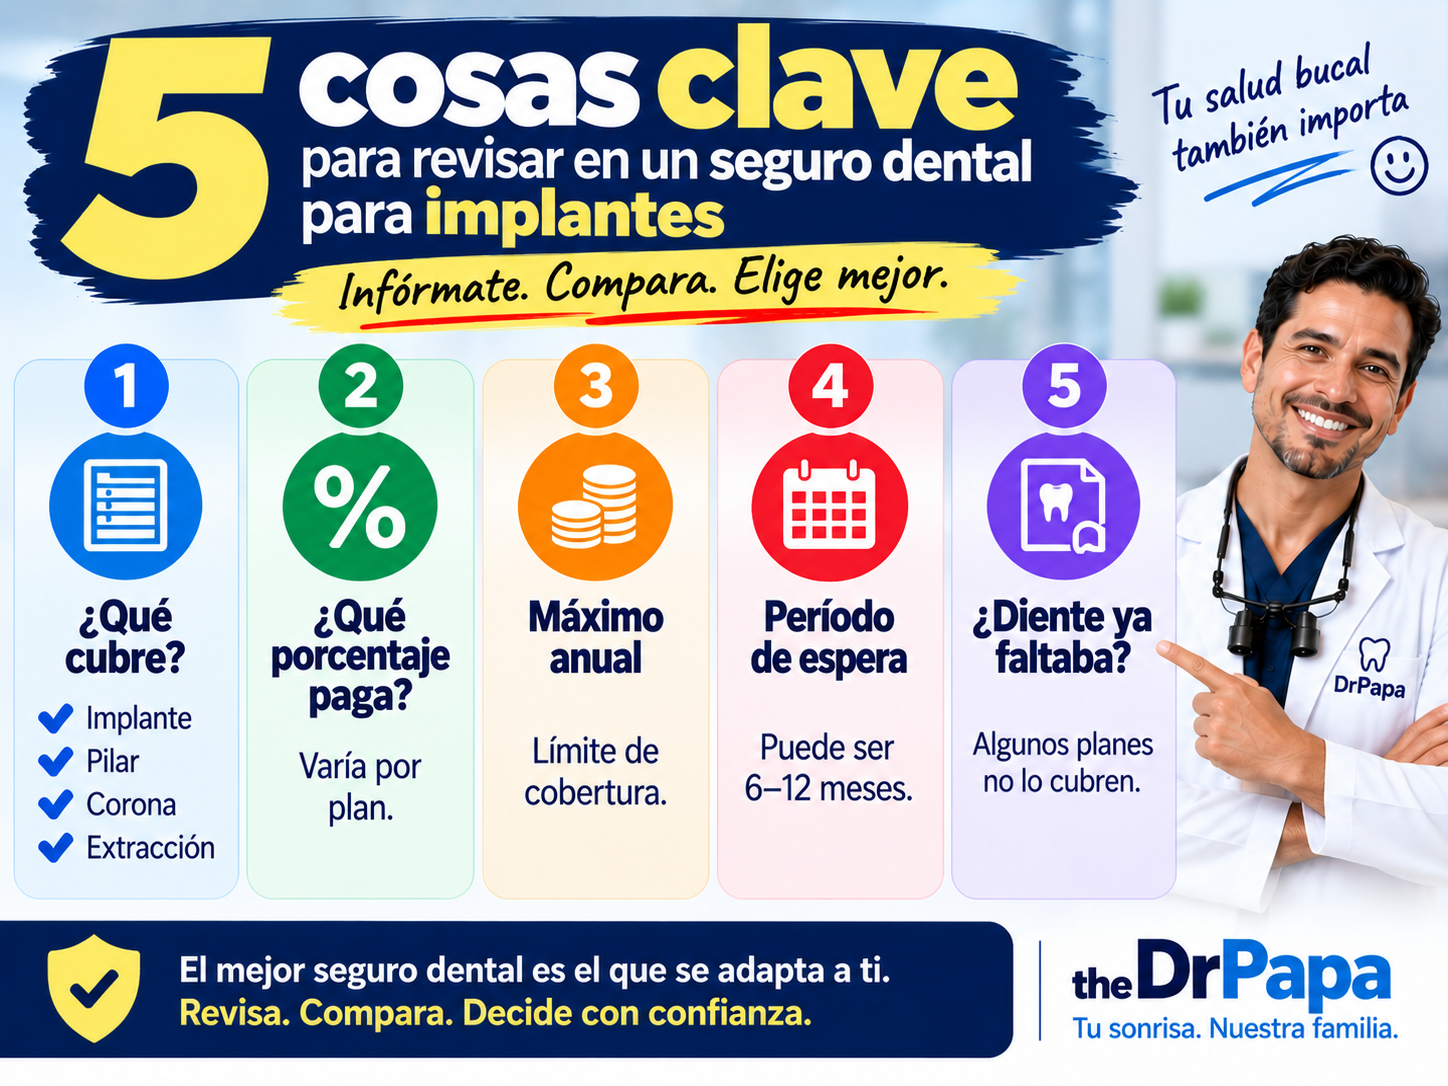
A veces el problema es el porcentaje de cobertura. Otras veces es el annual maximum (máximo anual), el waiting period (período de espera), una regla para un diente que ya faltaba antes de contratar el plan, o que el seguro cubre una parte del tratamiento y no las demás.
¿Realmente necesita seguro dental?
Depende de su situación. Hay planes relativamente económicos y otros más caros, y una diferencia de prima que parece pequeña cada mes puede venir acompañada de beneficios muy diferentes.
Si sabe que tiene varios problemas dentales, tratamientos pendientes o puede necesitar coronas, endodoncias, extracciones, puentes o implantes, vale la pena comparar seriamente las opciones disponibles. La clave no es simplemente tener seguro: es escoger un plan que tenga sentido para los tratamientos que probablemente va a necesitar.
1. “Cubre implantes” no significa que cubra todo el implante
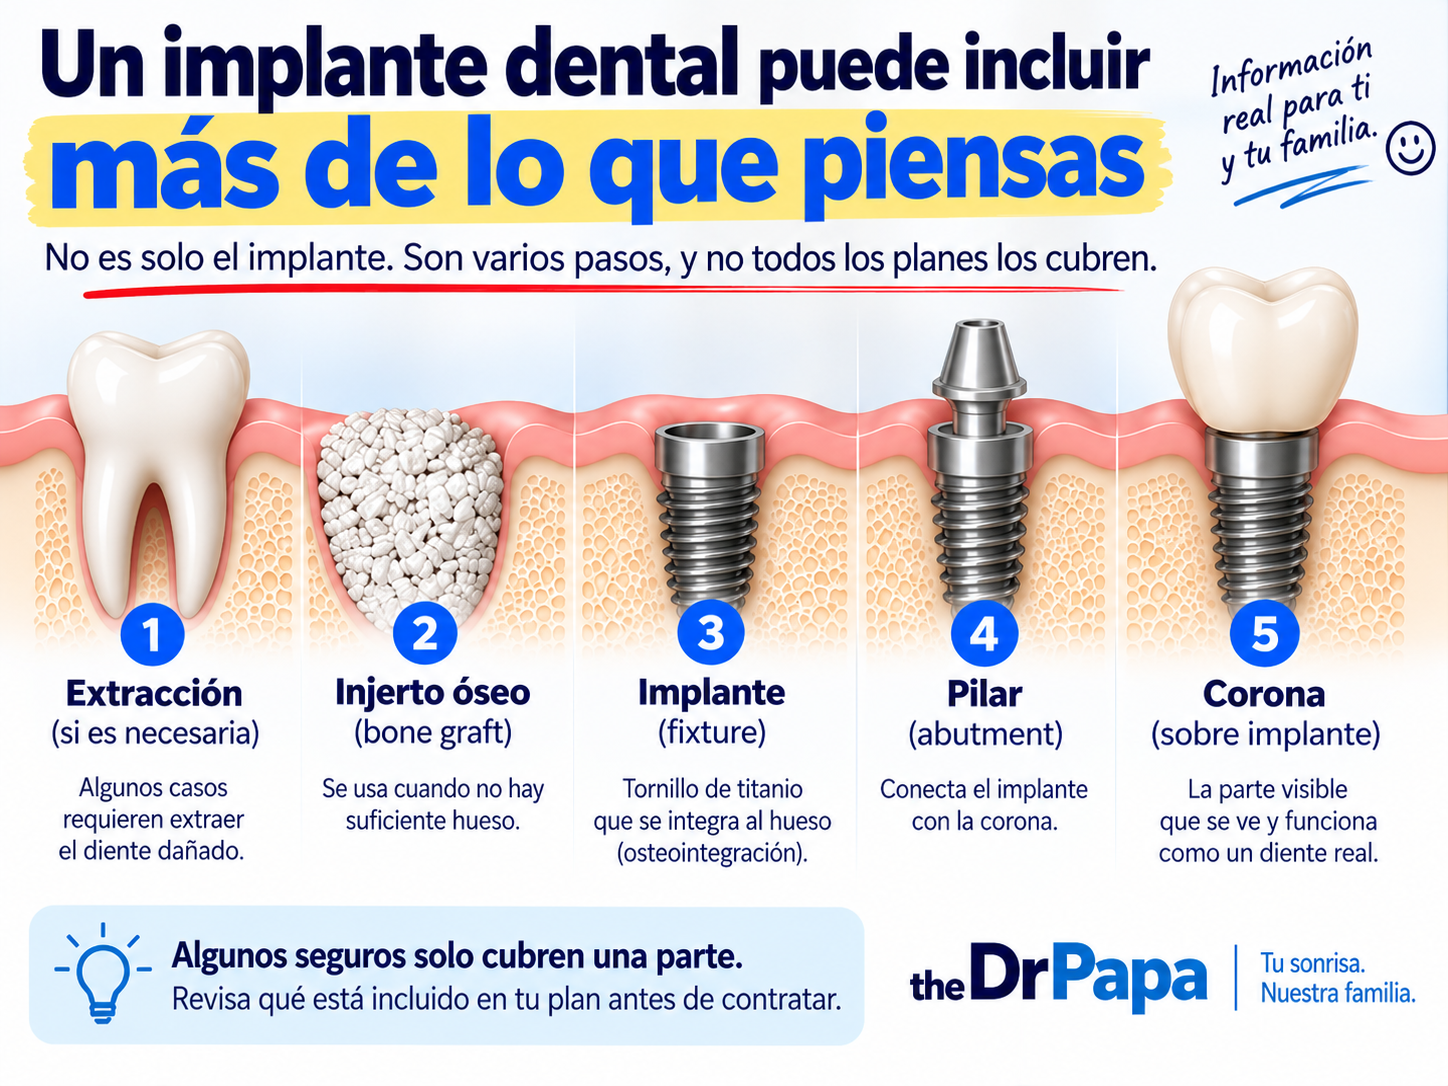
Un tratamiento puede involucrar extracción, injerto óseo, colocación del implant fixture, pilar o abutment, corona y otros servicios. He visto pacientes que creen que “el implante está cubierto”, pero cuando mi personal verifica el plan descubrimos que una parte está cubierta y otra no.
Pregunte: “¿Cubre el implante completo o solamente el fixture? ¿Están cubiertos el abutment y la corona? ¿Y el bone graft si lo necesito?”
2. ¿Qué porcentaje paga el seguro?
Que un procedimiento sea covered no significa que esté pagado al 100%. Pregunte “What percentage does the plan pay for implants?” y sobre qué cantidad se calcula ese porcentaje.
3. Revise el annual maximum. Es muy importante.
Muchos planes tienen un annual maximum (máximo anual). En mi propia práctica he visto pacientes con beneficios máximos muy altos —incluso alrededor de $15,000 según la información de su plan— que después descubren que los procedimientos que realmente pueden aprovechar son mucho más limitados de lo esperado.
Pregunte: “What is my annual maximum? ¿El implante cuenta contra ese máximo? ¿Hay un límite separado para implantes?”
4. Waiting period: ¿puede usar el seguro inmediatamente?
El término que normalmente verá en Estados Unidos es waiting period (período de espera). Algunos planes exigen que pase cierto tiempo antes de que determinados servicios tengan cobertura. Revise la regla específica para implantes o servicios mayores antes de contratar.
5. ¿El diente ya faltaba antes de comprar el seguro?
Algunos planes pueden tener una missing tooth clause u otra limitación relacionada con dientes que ya faltaban antes de comenzar la cobertura. Si ya le falta un diente, pregunte directamente si el plan cubrirá un implante para reemplazarlo.
6. Deductible, copay y coinsurance
Además de la prima mensual, revise el deductible, copay, coinsurance y el posible out-of-pocket cost. Comparar seguros solamente por la mensualidad puede ser un error.
7. In-network vs. out-of-network
Si ya tiene un dentista de confianza, confirme con el consultorio y con la aseguradora si participa en la red del plan específico.
8. Pregunte por cada parte
No pregunte solamente “Do you cover dental implants?”. Pregunte por extracción, bone graft, implant fixture, abutment y corona sobre implante.
9. Frequency limitations y replacement rules
Algunos planes incluyen límites sobre la frecuencia con la que determinados procedimientos reciben beneficios o reglas para reemplazar tratamientos existentes.
Antes de contratar, haga estas preguntas
- Does this plan cover dental implants?
- ¿Cubre fixture, abutment y corona?
- ¿Cubre bone graft y extracción?
- What percentage does the insurance pay?
- What is the annual maximum?
- ¿Hay un límite separado para implantes?
- Is there a waiting period?
- Does the plan have a missing tooth clause?
- ¿Cuál es mi deductible?
- ¿Cuál podría ser mi out-of-pocket cost?
- ¿Mi dentista está in-network?
- ¿Hay frequency limitations?
Un consejo desde el consultorio
No estoy diciendo que el seguro dental sea malo. Para una persona con varios problemas dentales, escoger bien un plan puede ser muy útil. Lo que veo una y otra vez es que la gente compra un plan sin entender exactamente qué compró. Después llega al consultorio, verificamos los beneficios y descubre cuánto todavía tiene que pagar.
DrPapa Tips
No empiece solamente con “¿cuánto cuesta al mes?”. Revise: qué partes cubre, qué porcentaje paga, cuál es el annual maximum, si hay waiting period y si existe una missing tooth clause.
No compre una póliza solamente porque en letras grandes dice “Dental Implants Covered”. Lea lo que dicen las letras pequeñas.
References
- American Dental Association (ADA): Typical Dental Plan Benefits and Limitations
- American Dental Association (ADA): Dental Insurance Resources
- HealthCare.gov: Dental Coverage
- American Dental Association (ADA): Explanation of Benefits
- American Dental Association (ADA): Dental Plan Overview
Aviso importante
Este artículo es únicamente educativo e informativo. Los beneficios, exclusiones, períodos de espera, máximos anuales, redes y reglas varían según la compañía, el empleador, el estado y el plan específico. Confirme directamente los beneficios con la aseguradora. Esta información no constituye asesoría médica, dental, financiera, legal ni de seguros.